富裕層ピラミッド2026年最新|1億円・5億円の基準と約165万世帯の実態を徹底解説
「純金融資産が1億円あれば富裕層なのか」「5億円以上を保有する超富裕層は、日本にどれくらいいるのか」。富裕層ピラミッドを調べるとき、まず押さえたいのが野村総合研究所(NRI)が公表する資産階層別の推計です。2023年時点の推計では、純金融資産1億円以上の富裕層・超富裕層は合計165.3万世帯に達し、その純金融資産総額は約469兆円となりました。
2026年10月時点で確認できるNRIの公表資料では、この2023年推計が最新の数値データです。2025年2月13日に発表された調査結果を基に、5つの階層の基準、世帯数と資産規模の違い、富裕層が増えた背景、株式・投資信託・不動産を活用した資産形成の考え方まで整理します。「2026年最新」という検索ワードで情報を探している人も、実績値と将来の見通しを区別しながら読み進めてください。
📌 【この記事の重要ポイントまとめ】
- 要点1:純金融資産1億円以上5億円未満が富裕層、5億円以上が超富裕層に分類される。
- 要点2:2023年の富裕層・超富裕層は合計165.3万世帯、純金融資産総額は約469兆円。2021年から世帯数は11.3%増加した。
- 要点3:株価上昇、円安、相続などが資産増加の背景にある。ただし、富裕層ピラミッドは年収や自宅の価格ではなく、世帯の純金融資産で分類する指標だ。
【2026年最新】富裕層ピラミッドの最新データは2023年推計
日本の富裕層ピラミッドを解説するうえで、基準となるのが野村総合研究所の「純金融資産保有額別の世帯数と資産規模」です。NRIは各種公的統計や独自のアンケート調査などを用いて、日本の世帯を資産規模に応じた5つの階層に分類し、世帯数と資産額を推計しています。
2025年2月13日に発表された2023年の推計では、富裕層が153.5万世帯、超富裕層が11.8万世帯でした。両者を合わせた165.3万世帯は、NRIが推計を開始した2005年以降で最多です。
ここで注意したいのが、「2026年最新」という表現の意味です。2026年に公開されている記事や解説で2023年の数字が紹介されていても、それ自体が2026年の資産分布を実測した結果とは限りません。NRIの公表資料に基づく実績値と、株価や為替の動きを踏まえた推測は分けて読む必要があります。
財務省財務総合政策研究所の研究資料でも、NRIの2023年推計を基に富裕層の増加傾向や背景が分析されています。2026年時点で日本の富裕層ピラミッドを把握するなら、まずはこの公表データを出発点にするのが適切です。
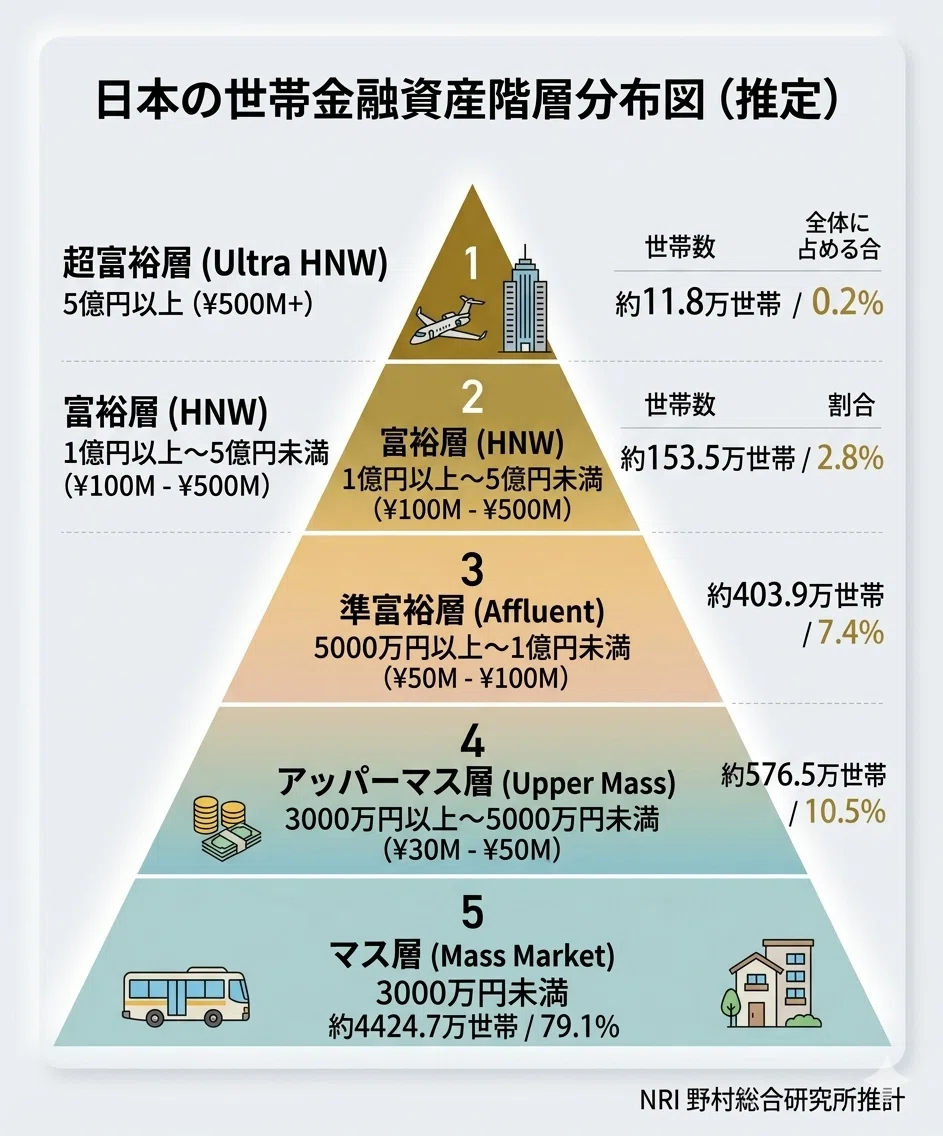
【基準を一覧】純金融資産いくらから上位層?5階層を比較
富裕層ピラミッドは、純金融資産保有額によって「マス層」「アッパーマス層」「準富裕層」「富裕層」「超富裕層」の5段階に分けられます。富裕層に入る境目は1億円、ピラミッドの頂点に当たる超富裕層の境目は5億円です。
純金融資産保有額とは、預貯金、株式、債券、投資信託、一時払い生命保険や年金保険など、世帯が保有する金融資産の合計から負債を差し引いた金額を指します。年収や額面の金融資産残高だけで判定するわけではありません。
野村総合研究所の2023年推計を、5つの階層ごとに整理すると次のようになります。
| 階層 | 純金融資産保有額 | 世帯数 | 資産規模 | 全世帯に占める目安 |
|---|---|---|---|---|
| マス層 | 3,000万円未満 | 4,424.7万世帯 | 711兆円 | 約79.4% |
| アッパーマス層 | 3,000万円以上5,000万円未満 | 576.5万世帯 | 282兆円 | 約10.3% |
| 準富裕層 | 5,000万円以上1億円未満 | 403.9万世帯 | 333兆円 | 約7.3% |
| 富裕層 | 1億円以上5億円未満 | 153.5万世帯 | 334兆円 | 約2.8% |
| 超富裕層 | 5億円以上 | 11.8万世帯 | 135兆円 | 約0.2% |
出典:野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表)。世帯割合は同推計の5階層の世帯数合計約5,570.4万世帯を基に算出した概算値。金額・割合は丸め処理のため合計が一致しない場合があります。
この表から分かるのは、純金融資産5,000万円以上の準富裕層も403.9万世帯に達していることです。1億円以上の富裕層に届いていなくても、金融資産の規模によってはすでに上位の資産階層に位置しています。
一方、超富裕層は11.8万世帯で、全世帯の約0.2%に相当します。富裕層と超富裕層を合わせても約3%です。つまり、金融資産1億円以上という基準は、全国の世帯分布で見ると上位の限られた層に当たります。
なお、これらは個人単位ではなく世帯単位の分類です。夫婦それぞれが金融資産を保有している場合なども、世帯としての資産を基準に考えます。個人の預金残高だけで富裕層かどうかを判断すると、実際の分類と食い違う可能性があります。
【約165万世帯・469兆円】日本の富裕層の割合と資産規模の推移
2023年の富裕層ピラミッドで目を引くのは、富裕層・超富裕層の世帯数だけでなく、保有する純金融資産の規模です。NRIによると、富裕層の資産総額は334兆円、超富裕層は135兆円。合計すると約469兆円になります。
2021年と比較すると、変化はさらに明確です。
- 富裕層・超富裕層の合計世帯数:148.5万世帯から165.3万世帯へ増加
- 富裕層・超富裕層の純金融資産総額:364兆円から469兆円へ増加
- 世帯数の増加率:約11.3%
- 純金融資産総額の増加率:約28.8%
資産総額の伸び率が世帯数の伸び率を大きく上回っている点は重要です。単純に富裕層に分類される世帯が増えただけではなく、すでに資産を保有していた世帯の金融資産も増加したことが、全体の規模を押し上げたと考えられます。
5階層の資産規模を合算すると約1,795兆円となり、富裕層・超富裕層の合計469兆円はその約26%に当たります。世帯数では全体の約3%にすぎない2つの階層が、推計された純金融資産の約4分の1を保有している計算です。世帯数の割合と資産の集中度は、同じ意味ではありません。
さらに長期で見ると、富裕層・超富裕層の世帯数と純金融資産総額は、NRIの推計では2013年以降、一貫して増加傾向にあります。ただし、これはすべての富裕層世帯が同じペースで資産を増やしたことを意味しません。市場価格の変動や相続、資産階層間の移動など、複数の要因が集計結果に反映されています。

【なぜ増えた?】株高・円安・相続が富裕層ピラミッドを押し上げる
富裕層・超富裕層が増えた背景として、NRIは株式や投資信託などの資産価値の上昇、円安による外貨建て資産の円換算価値の増加、相続などを挙げています。2021年から2023年にかけての増加には、こうした要因が重なりました。
株式や投資信託を保有している世帯では、給与収入が大きく増えなくても、保有資産の価格上昇によって純金融資産が増える場合があります。資産が5,000万円台だった世帯が1億円を超えたり、1億円台だった世帯がさらに上の階層へ移行したりすれば、富裕層ピラミッドの構成も変わります。
また、相続によってまとまった金融資産を受け継ぎ、富裕層や超富裕層に分類される世帯が生まれるケースもあります。資産形成の過程は、長期の積立投資や事業による蓄財だけではありません。世代間の資産移転も、全体の分布を左右する要因です。
会社員でも富裕層になり得る「いつの間にか富裕層」
NRIが注目するのが「いつの間にか富裕層」と呼ぶ層です。株式相場の上昇などによって運用資産が増え、結果として純金融資産1億円を超えた人たちを指します。
NRIの説明では、40代後半から50代の一般会社員が代表例で、従業員持株会、確定拠出年金、NISAなどを通じて金融資産を積み上げたケースが挙げられています。2022年の「NRI生活者1万人アンケート(金融編)」の結果やTOPIXの値動きなどを踏まえた試算では、準富裕層から富裕層になった「いつの間にか富裕層」が、富裕層以上の世帯の1〜2割程度を占めると推察されています。
ただし、この割合は直接すべての世帯を調査した確定値ではなく、NRIによる推察です。すべての会社員が同様に資産を増やせることを保証する数字でもありません。
もう一つの注目層が、都市部の高所得な共働き世帯を中心とする「スーパーパワーファミリー」です。NRIは、世帯年収3,000万円以上の大企業共働き世帯などを代表例として挙げています。若い時期には住宅ローンや教育費などの負担がある一方、昇給によって世帯収入が増える段階で金融資産が積み上がり、将来的に富裕層へ到達する可能性があるという分析です。
この2つの事例から読み取れるのは、富裕層への道筋が一つではないことです。長年の資産運用、共働きによる貯蓄力、相続、事業収益など、異なる経路が同じ資産階層に結びつきます。一方、株価が下落したり負債が増えたりすれば、純金融資産が減って階層が変わる可能性もあります。
【資産形成の実態】株式・投資信託・不動産はどう位置づける?
富裕層ピラミッドの数字を理解するには、資産を「いくら持っているか」だけでなく、「何で保有しているか」にも目を向ける必要があります。預貯金、株式、債券、投資信託などは、NRIが定義する純金融資産に含まれる代表的な資産です。
株式・投資信託:価格上昇が資産階層を変えることもある
株式や投資信託は、長期の資産形成に利用される一方、価格が変動する金融商品です。相場が上昇すれば純金融資産の増加につながりますが、下落すれば資産額が減少することもあります。NRIが2021年から2023年にかけての富裕層増加の要因として株価上昇を挙げているのは、この市場価格の影響が大きいためです。
従業員持株会や確定拠出年金、NISAなども資産形成の手段になり得ます。ただし、制度を利用していることと、必ず富裕層に到達することは別問題です。投資額、運用期間、手数料、税制、相場環境などによって結果は異なります。勤務先の株式に資産が偏る場合などは、保有資産全体の分散にも注意が必要です。
不動産:保有物件の価格と純金融資産は同じではない
不動産投資も、家賃収入や売却益を通じて資産形成につながる可能性があります。しかし、富裕層ピラミッドで使われる純金融資産は、不動産を含めた総資産額とは異なります。自宅や投資用不動産そのものの時価は、預貯金や株式などの金融資産には含まれません。一方、住宅ローンなどの負債は純金融資産を計算するうえで差し引かれます。
たとえば、高額な自宅を所有していても、住宅ローンの残高が大きく、預貯金や有価証券が少なければ、純金融資産は1億円に届かない可能性があります。反対に、持ち家の評価額がそれほど高くなくても、金融資産を十分に保有していれば富裕層に分類される場合があります。
不動産投資を検討する際は、物件価格だけで判断せず、借入金、金利、修繕費、空室リスク、税金、売却時の流動性なども考慮することが大切です。不動産の時価が高いことと、すぐに使える金融資産が多いことは同じではありません。
資産形成で優先したいのは、階層の名前より家計の持続性
富裕層を目指すこと自体を家計の唯一の目標にすると、相場変動の大きな商品や過度な借入に偏るリスクがあります。生活費や緊急時の資金を確保し、投資対象や通貨を分散し、長期で継続できる運用方針を整えることが基本です。
純金融資産が増えても、収入が不安定だったり、資産の大部分が値動きの大きい商品に集中していたりすれば、家計の安定性が高いとは限りません。資産階層は現在地を把握するための指標として使い、実際の生活設計は収支、負債、将来の支出予定も含めて判断する必要があります。

【読み違えを防ぐ】富裕層の基準と年収・自宅の違い
富裕層ピラミッドについては、年収が高ければ自動的に富裕層になる、自宅が1億円なら富裕層に該当する、といった誤解が生じがちです。しかし、NRIの分類基準は純金融資産保有額であり、年収や不動産の時価そのものではありません。
年収が高い世帯でも、住宅ローンや教育費、生活費などの支出が大きく、金融資産が積み上がっていなければ富裕層に該当しないことがあります。反対に、現役時代の収入が突出していなくても、長期間の貯蓄や運用、相続などによって純金融資産が1億円を超えることは考えられます。
また、NRIの推計は日本の世帯全体を対象としたモデル推計です。各世帯の金融口座をすべて直接確認して分類した国勢調査のような統計ではありません。公的統計やアンケート調査などを組み合わせて推計しているため、数値は日本の資産分布を把握するための目安として読むのが適切です。
資産状況を自分で確認する際は、次の順番で整理すると、富裕層ピラミッドとの比較がしやすくなります。
- 預貯金、株式、投資信託、債券などの金融資産を合計する。
- 金融資産の合計から、住宅ローンなどを含む負債を差し引く。
- 世帯全体の純金融資産を算出し、5階層の基準と比較する。
- 自宅や投資用不動産など、金融資産に含まれない資産は別に整理する。
- 現在の資産額だけでなく、収入、支出、負債、将来の資金需要も確認する。
こうして整理すれば、単に「富裕層に入ったか」を確認するだけでなく、資産の流動性や家計のリスクも把握しやすくなります。資産額の大きさと、経済的な安心感は必ずしも一致しない点を押さえておきたいところです。
【富裕層ピラミッド】に関するよくある質問(FAQ)
Q1:2026年最新の富裕層ピラミッドでは、何億円から富裕層ですか?
A1:野村総合研究所の2023年推計では、純金融資産1億円以上5億円未満が富裕層、5億円以上が超富裕層です。2026年10月時点で確認できるNRIの最新の数値推計は2023年分であり、2026年の実績値と混同しないようにしましょう。
Q2:日本の富裕層・超富裕層は何世帯で、資産総額はいくらですか?
A2:2023年の推計では合計165.3万世帯で、純金融資産総額は約469兆円です。内訳は富裕層153.5万世帯・334兆円、超富裕層11.8万世帯・135兆円となっています。
Q3:準富裕層は純金融資産いくらからですか?
A3:純金融資産5,000万円以上1億円未満が準富裕層です。2023年の推計では403.9万世帯で、資産規模は333兆円でした。1億円未満でも、資産分布の中では上位の階層に位置します。
Q4:年収1,000万円や2,000万円なら富裕層ですか?
A4:年収だけでは判断できません。NRIの富裕層ピラミッドは純金融資産を基準としているため、年収が高くても負債や支出が大きく金融資産が少なければ、富裕層に該当しない場合があります。
Q5:自宅の評価額が1億円あれば富裕層になりますか?
A5:自宅の時価だけでは富裕層とは判定されません。純金融資産は預貯金や株式などの金融資産から負債を差し引いて算出するため、不動産そのものの価格は金融資産の基準に含まれません。住宅ローンの残高も考慮する必要があります。
まとめ:富裕層ピラミッドは資産額と資産構成の両面から読む
富裕層ピラミッドを2026年の視点で理解するうえで、基準となるのは野村総合研究所が2025年2月13日に公表した2023年の推計です。純金融資産1億円以上の富裕層・超富裕層は165.3万世帯、純金融資産総額は約469兆円に達し、世帯数・資産規模ともに拡大しました。
その背景には、株式や投資信託の価格上昇、円安、相続、資産階層間の移動などがあります。会社員の長期運用によって資産が増えるケースもあれば、共働きによる高い貯蓄力や相続が大きく影響するケースもあり、富裕層に至る道筋は一様ではありません。
一方で、富裕層の基準は年収や自宅の価格ではなく、世帯の純金融資産です。世帯数の約3%を占める富裕層・超富裕層が、推計された純金融資産の約26%を保有しているという数字は、日本の資産分布を理解するうえで重要な手がかりになります。
資産形成を考える際は、ピラミッドのどの階層にいるかだけでなく、資産の種類、負債、流動性、将来の支出まで確認することが大切です。資産階層は自分の現在地を知るための目安として活用し、長期的に無理のない家計と資産運用を組み立てることが、数字に振り回されない判断につながります。
主な根拠資料:野村総合研究所の2025年2月13日公表資料、同研究所の富裕層市場分析、財務省財務総合政策研究所の研究資料。 (出典: 富裕 層 ピラミッド(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
