大学生の扶養控除は年収いくらまで?2026年の136万円・197万円・150万円の壁を徹底比較
2026年、大学生のアルバイト収入をめぐる「年収の壁」が再び変わります。かつて広く知られていた103万円の壁は見直され、所得税では年収136万円が扶養控除の新たな目安となる一方、19歳以上23歳未満の子どもには、年収197万円まで段階的に親の控除が認められる仕組みが設けられています。さらに、社会保険の扶養には年収150万円未満という別の基準があります。
注意したいのは、136万円、197万円、150万円が、それぞれ異なる制度の基準だという点です。所得税の扶養控除、特定親族特別控除、社会保険の被扶養者認定、そして大学生本人の税金は、同じ年収でも判定結果が異なることがあります。2026年10月時点の制度と施行時期を踏まえ、親の税負担やアルバイト収入への影響を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年分の所得税では、給与収入だけなら年収136万円以下が扶養控除の目安。19歳以上23歳未満の親族は、年収159万円以下まで所得税の控除額63万円が維持されます。
- 要点2:年収136万円を超えても、特定親族特別控除により年収197万円以下まで親の所得税の控除が段階的に適用されます。
- 要点3:社会保険の扶養は、19歳以上23歳未満の配偶者以外の親族について年収150万円未満が基準。税金の扶養とは別に判定する必要があります。
【2026年最新】大学生の扶養控除は年収いくらまで?136万円・197万円の基準を解説
大学生の扶養控除を考えるとき、まず確認したいのは、親が受ける所得控除の対象になるかどうかです。国税庁の「No.1180 扶養控除」によると、扶養親族の所得要件は2026年分の所得税について見直され、給与収入だけの場合、年収136万円以下が新しい基準になります。
ただし、大学生世代には通常の扶養控除だけでなく、「特定扶養親族」と「特定親族特別控除」という制度が関係します。19歳以上23歳未満の親族については、年収136万円を超えた瞬間に親の控除がすべてなくなるわけではありません。
2026年分の所得税では、給与収入だけの場合、次のように整理できます。
- 年収136万円以下:所得要件などを満たせば、特定扶養親族として親が所得税の扶養控除63万円を受けられます。
- 年収136万円超~159万円以下:特定親族特別控除により、親の所得税の控除額は63万円です。
- 年収159万円超~197万円以下:年収の増加に応じて控除額が段階的に減少します。
- 年収197万円超:原則として特定親族特別控除の対象外です。
この仕組みの重要な点は、年収136万円が「親の控除がなくなる金額」ではなく、通常の扶養控除から特定親族特別控除へ移る目安だということです。親の控除が段階的に減り始めるのは、給与収入だけなら年収159万円を超えた場合です。
なお、2026年度税制改正による所得税の新しい所得要件は、2026年12月1日に施行され、2026年分の所得税から適用されます。国税庁の「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」では、11月までの給与の源泉徴収事務は従来どおりで、12月の年末調整で年間税額を精算する取り扱いが示されています。
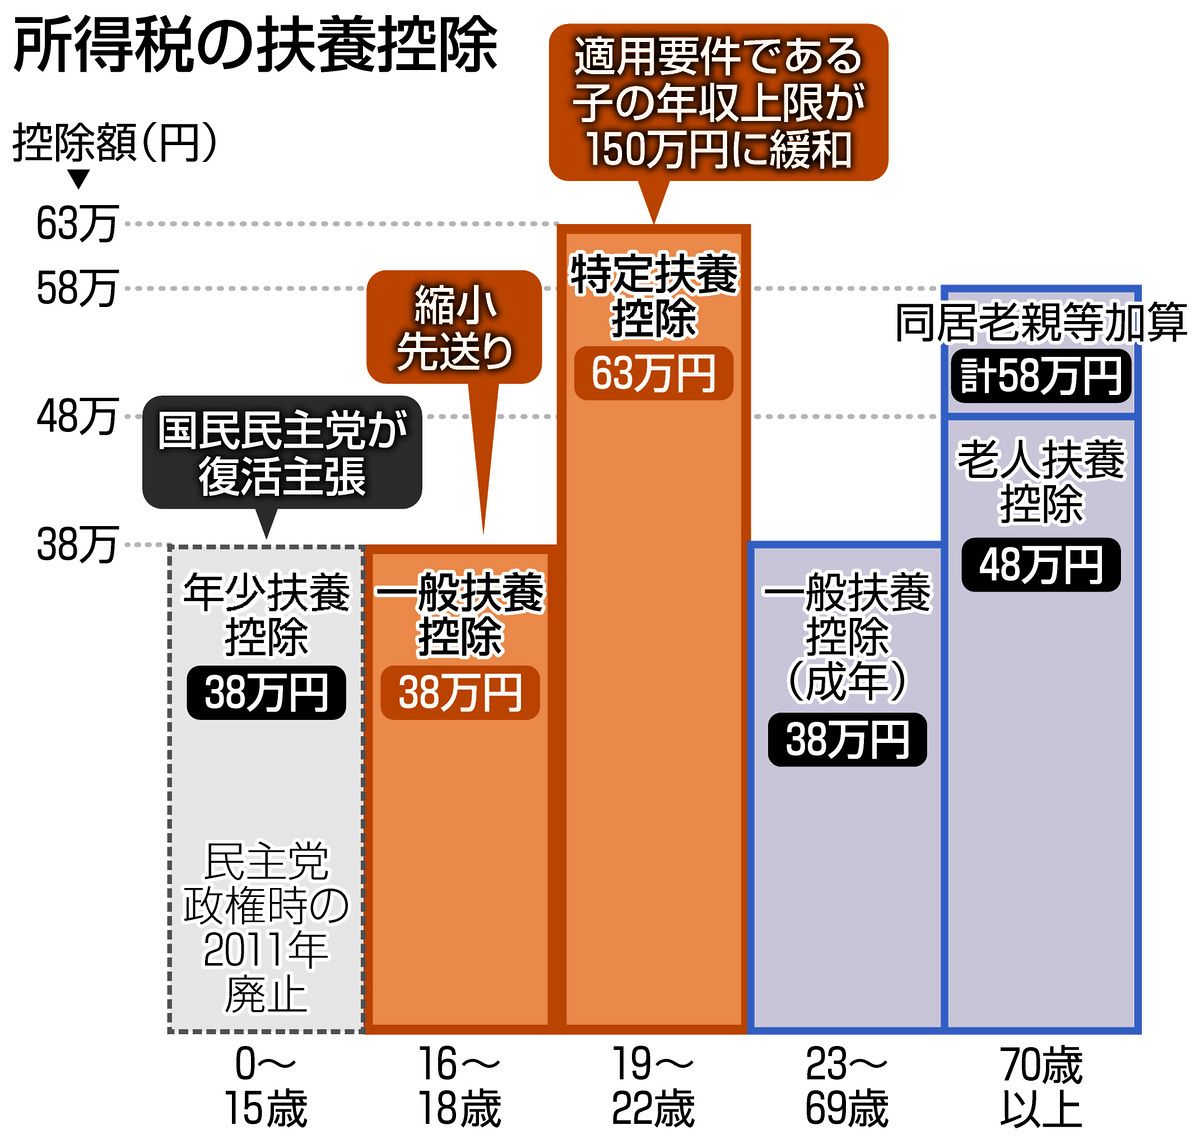
【103万円の壁は過去の基準に】大学生の扶養控除は2025年・2026年でどう変わった?
「アルバイト収入が103万円を超えると親の税金が高くなる」という説明は、以前の制度を前提としたものです。2025年分の所得税から扶養親族の所得要件が改正され、さらに2026年分の所得税でも見直しが行われるため、何年分の収入を判定するのかが重要になっています。
制度の変化を理解するには、所得税と住民税の年度の違いにも注意が必要です。所得税は原則としてその年の所得を基に計算しますが、住民税は前年の所得を基に翌年度に課税されます。そのため、2026年中のアルバイト収入に関する住民税の変化は、原則として2027年度の住民税に反映されます。
- 2024年分までの所得税:給与収入だけの場合、扶養親族の所得要件は原則として年収103万円以下でした。
- 2025年分の所得税:扶養親族の基準は年収123万円以下に引き上げられ、特定親族特別控除も導入されました。19歳以上23歳未満の親族は、年収188万円以下まで段階的な控除の対象となりました。
- 2026年分の所得税:12月1日施行の改正により、扶養親族の基準は年収136万円以下、特定親族特別控除の対象となる給与収入の上限は197万円以下となります。
- 2027年度の住民税:2026年中の所得を基に計算され、扶養親族の所得要件などにも改正後の基準が適用されます。
ここで混同しやすいのが、制度が法律上適用される時期と、給与から天引きされる税額が変わる時期です。2026年分の所得税の改正は12月の年末調整で精算されるため、11月までの給与明細に新しい基準がそのまま反映されるわけではありません。
また、2026年度の住民税は2025年中の収入を基に計算されています。2026年分の所得税で使う136万円という基準を、2026年度の住民税にもそのまま当てはめないようにしましょう。
【早見表】大学生の年収別に見る扶養控除・特定親族特別控除・社会保険の違い
ここでは、アルバイト収入が給与のみで、19歳以上23歳未満の親族が親と生計を一にしている場合を想定します。所得税の控除額は2026年分の新しい基準、社会保険は19歳以上23歳未満の配偶者以外の親族に適用される年収要件を示しています。
| 大学生の年収 | 親の所得税の控除 | 社会保険の扶養 |
|---|---|---|
| 136万円以下 | 特定扶養控除63万円 | 年収要件上は150万円未満の範囲内 |
| 136万円超~150万円未満 | 特定親族特別控除63万円 | 年収要件上は150万円未満の範囲内 |
| 150万円以上~159万円以下 | 特定親族特別控除63万円 | 原則として年収要件を超える |
| 159万円超~164万円以下 | 特定親族特別控除61万円 | 原則として年収要件を超える |
| 164万円超~169万円以下 | 特定親族特別控除51万円 | 原則として年収要件を超える |
| 169万円超~174万円以下 | 特定親族特別控除41万円 | 原則として年収要件を超える |
| 174万円超~179万円以下 | 特定親族特別控除31万円 | 原則として年収要件を超える |
| 179万円超~184万円以下 | 特定親族特別控除21万円 | 原則として年収要件を超える |
| 184万円超~189万円以下 | 特定親族特別控除11万円 | 原則として年収要件を超える |
| 189万円超~194万円以下 | 特定親族特別控除6万円 | 原則として年収要件を超える |
| 194万円超~197万円以下 | 特定親族特別控除3万円 | 原則として年収要件を超える |
| 197万円超 | 原則として対象外 | 原則として年収要件を超える |
※所得税の控除額は国税庁「No.1177 特定親族特別控除」などに基づくものです。社会保険の扶養は、年収以外の要件や保険者による認定も関係します。表は制度を比較するための目安であり、個別の認定結果を保証するものではありません。
この表から分かるのは、税金と社会保険では、同じ年収でも結果が違うということです。例えば年収155万円なら、親は所得税の控除63万円を維持できる一方、社会保険では150万円未満という年収要件を超えます。
つまり、親の税負担を抑えられることと、親の健康保険の扶養に入り続けられることは別問題です。アルバイトのシフトを増やす際には、どちらの基準を超える可能性があるのかを分けて確認する必要があります。
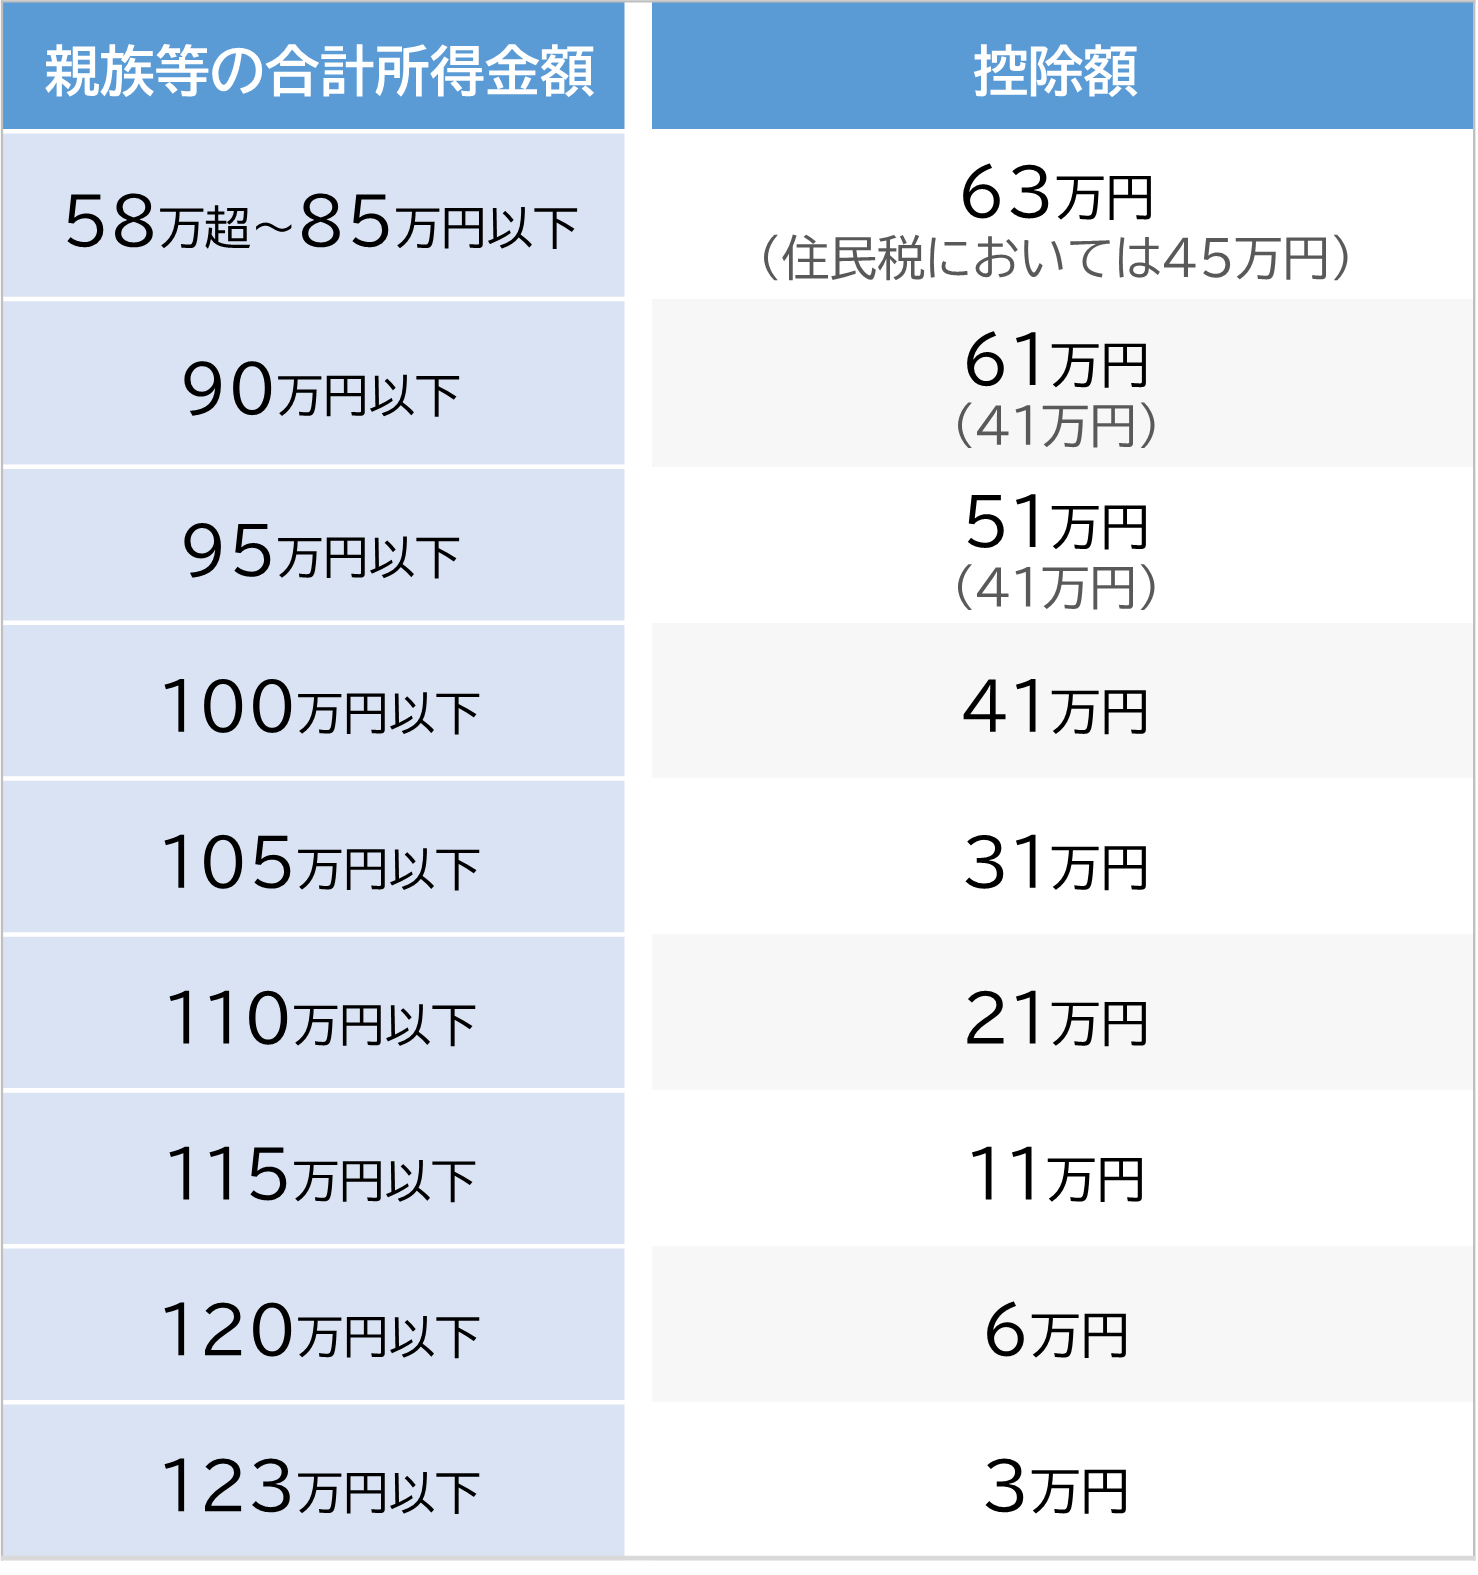
【親の税金はいくら変わる?】大学生の年収別・節税シミュレーション
親の税金を考えるうえで、扶養控除の63万円は「63万円がそのまま返ってくる」という意味ではありません。所得控除は、親の課税対象となる所得から差し引かれる金額です。実際に減る税額は、親の所得税率や住民税、ほかの控除の状況によって異なります。
例えば、2026年分の所得税で特定扶養控除63万円が適用される場合、親の所得税率が10%の税率帯なら、所得税の減少額は復興特別所得税を含めて概算約6万4,000円です。さらに、住民税で特定扶養控除45万円が適用され、所得割の税率を10%と仮定すると、住民税の減少額は約4万5,000円となります。
この条件であれば、両方を合わせた税負担の軽減額は概算約10万9,000円です。ただし、これは一定の条件を置いた試算であり、実際の節税額は親の課税所得、適用される控除、自治体の課税条件などで変わります。親に税額が発生していなければ、所得控除による節税効果が生じない場合もあります。
年収が136万円を超えた場合も、すぐに親の節税効果が消えるわけではありません。給与収入だけなら、年収159万円以下では所得税の控除額63万円が維持されます。159万円を超えると61万円、51万円というように段階的に減っていきます。
住民税にも特定親族特別控除がありますが、所得税とは控除額が異なります。2026年分の所得税の特定親族特別控除は最大63万円であるのに対し、住民税では最大45万円です。2026年中の収入に対する2027年度住民税については、改正後の所得要件も踏まえて計算する必要があります。
この違いを踏まえると、年収を少し増やすだけで親の税負担が急増すると決めつけるのは適切ではありません。むしろ、所得税の控除が段階的に減る仕組みを理解し、本人の手取り、社会保険料、通学や学業に使える時間まで含めて判断することが大切です。
【150万円と130万円の壁】大学生が社会保険の扶養から外れる条件
税金の扶養と並んで確認したいのが、健康保険などの社会保険です。厚生労働省は2025年10月1日から、19歳以上23歳未満の親族を被扶養者として認定する際、年間収入の基準を原則130万円未満から150万円未満に引き上げました。ただし、配偶者はこの年齢要件による変更の対象外です。
この改正によって、19歳以上23歳未満の大学生世代では、年収150万円未満が社会保険の扶養認定における新たな目安となっています。一般的な130万円の壁と同じ基準ではないため、大学生のアルバイト収入を管理する際には年齢要件を確認しましょう。
ただし、社会保険の扶養は、前年の実績だけで機械的に決まるとは限りません。被扶養者の認定では、今後の収入見込みや生計維持関係なども確認されます。同居していない場合には、親からの援助額との関係が判断材料になることもあります。
さらに、勤務先で社会保険の加入要件を満たす場合には、親の扶養に入れるかどうかとは別に、本人が勤務先の健康保険や厚生年金に加入することがあります。学生であることだけで、すべての加入義務が免除されるわけではありません。
社会保険の扶養から外れると、本人が勤務先の社会保険に加入するケースや、国民健康保険などを自分で負担するケースが生じます。税金の控除が維持されていても、保険料負担によって手取りが変わる可能性があります。
そのため、年収150万円付近まで働く予定がある大学生は、勤務先の担当者と親が加入している健康保険の保険者に、収入見込みと加入条件を確認するのが確実です。150万円をわずかに超えた場合の取り扱いも、税金とは分けて確認してください。
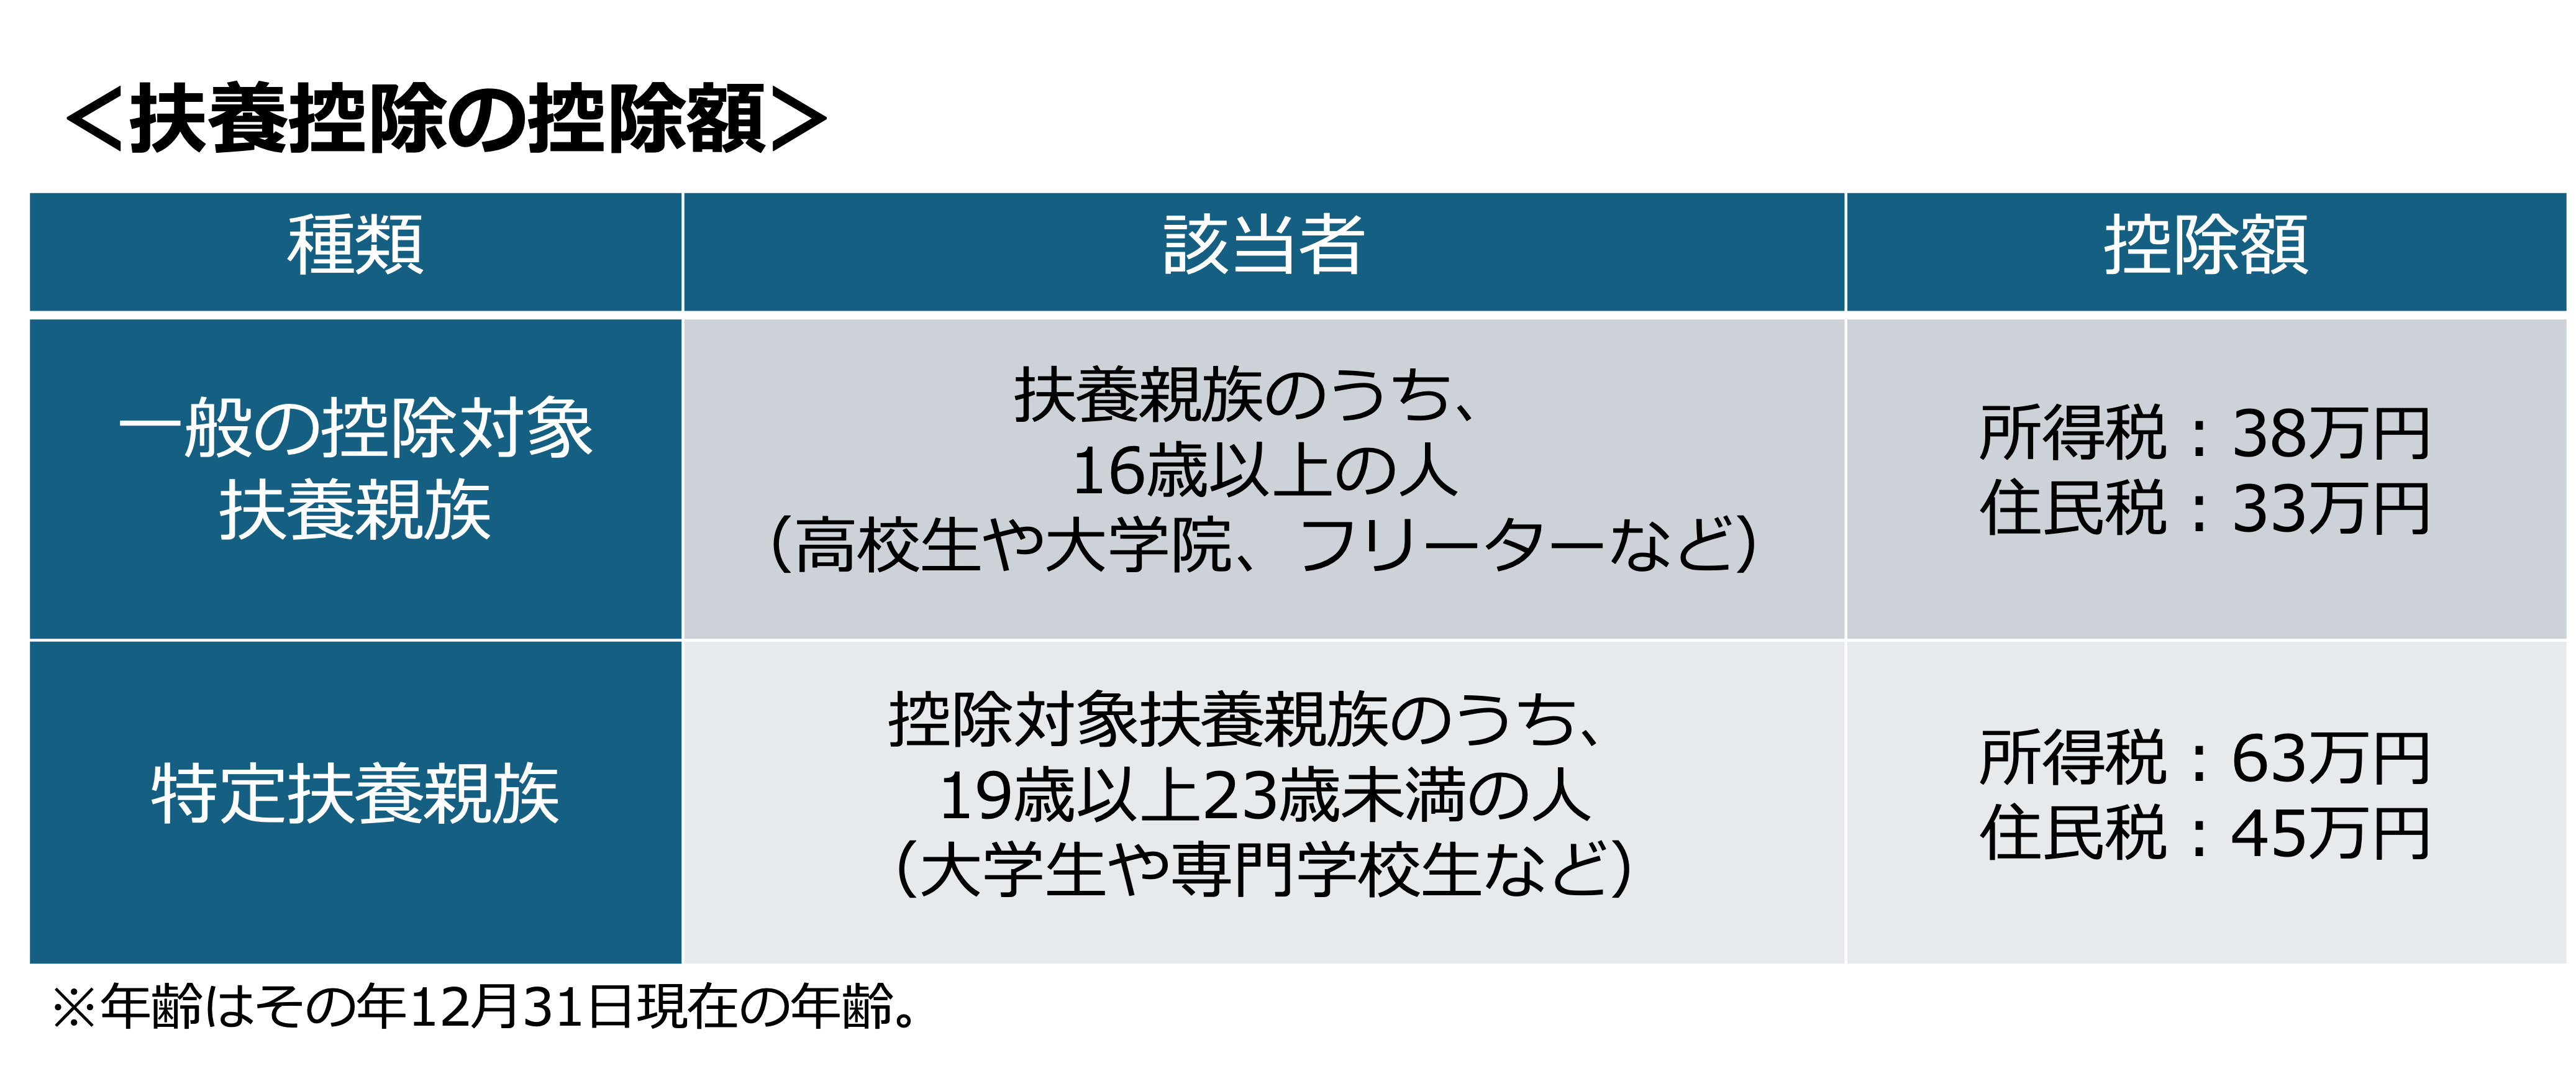
【大学生本人の税金】勤労学生控除・住民税・年末調整で確認すること
親の扶養控除とは別に、大学生本人にも所得税や住民税が関係します。親の扶養に入っているからといって、本人の税金が必ずゼロになるわけではありません。また、本人の税金がかからないことと、親が扶養控除を受けられることも別の判定です。
2026年分の所得税では、給与収入だけの場合、本人の所得税がかからない年収の目安は178万円です。一方、これは本人の所得税の課税最低限に関する話であり、親の扶養控除の基準である136万円や、特定親族特別控除の上限197万円とは意味が異なります。ほかの所得がある場合などは、実際の計算も変わります。
大学生本人が利用できる制度として「勤労学生控除」もあります。国税庁の「No.1175 勤労学生控除」によると、2026年分の所得税では、一定の学生などが対象となり、控除額は27万円です。改正後の要件では、合計所得金額89万円以下、給与収入だけの場合は年収163万円以下であることに加え、給与所得などの勤労に基づく所得以外の所得が10万円以下であることなどが条件になります。
勤労学生控除は、あくまで本人の税負担を軽くするための制度です。親が扶養控除を受けられる年収の上限を引き上げるものではありません。例えば、年収170万円の大学生が勤労学生控除の対象外になっても、親は特定親族特別控除の対象となる可能性があります。
住民税にも注意が必要です。住民税は前年の所得を基に翌年度に課税され、非課税となる条件は所得税とは異なります。大学生本人の住民税は、所得や勤労学生控除の適用、扶養親族の有無、自治体の非課税基準などによって変わります。所得税がかからない年収だからといって、住民税も必ずかからないとは限りません。
年末調整では、親が特定親族特別控除を受けるための申告書を提出する必要があります。大学生本人の収入が年末まで確定しない場合も、給与明細や勤務先の年間収入見込みを確認し、親と本人の双方で情報を共有しておくと手続きがスムーズです。
年収を管理するときは、アルバイト先が複数ある場合の給与収入を合算し、給与以外の所得があればそれも確認しましょう。税法上の判定は、単純にひとつの勤務先の給与だけを見ればよいとは限りません。
【大学生扶養控除】に関するよくある質問(FAQ)
Q1:大学生のアルバイトは年収136万円を超えると親の扶養から外れますか? A1:2026年分の所得税では、給与収入だけの場合、136万円を超えると通常の特定扶養控除から特定親族特別控除へ移ります。19歳以上23歳未満でほかの条件を満たせば、年収159万円以下まで親の所得税の控除額63万円が維持され、159万円を超えると段階的に減少します。
Q2:特定親族特別控除は年収197万円まで適用されますか? A2:2026年分の所得税では、給与収入だけの場合、年収197万円以下まで控除の対象となる可能性があります。ただし、年収136万円を超えた後は所得に応じて控除額が変わり、197万円以下なら常に最大63万円の控除を受けられるわけではありません。
Q3:大学生の社会保険の扶養は年収150万円まで大丈夫ですか? A3:19歳以上23歳未満の配偶者以外の親族については、原則として年収150万円未満が被扶養者認定の収入要件です。「150万円以下」ではなく「150万円未満」である点に注意してください。また、勤務先で本人が社会保険に加入する要件を満たす場合などは、別途判断が必要です。
Q4:勤労学生控除を受ければ、親の扶養控除も維持できますか? A4:勤労学生控除は本人の所得税負担を軽くする制度で、親の扶養控除の所得要件を変更するものではありません。親の控除は、扶養親族や特定親族特別控除の要件に基づいて別に判定されます。
Q5:2026年の年収の壁は、いつから新しい基準になりますか? A5:2026年分の所得税に関する今回の改正は、2026年12月1日に施行されます。11月までの給与の源泉徴収事務は従来どおりで、12月の年末調整で改正後の基準を反映して年間税額を精算する取り扱いです。2026年中の収入に基づく住民税は、原則として2027年度に反映されます。
まとめ:大学生の扶養控除は「136万円・197万円・150万円」を分けて判断する
2026年の大学生扶養控除を考えるうえで、最も重要なのは、税金と社会保険の年収基準を混同しないことです。所得税では給与収入136万円以下が扶養控除の目安となり、19歳以上23歳未満の親族は特定親族特別控除によって年収197万円以下まで段階的な控除を受けられます。さらに、社会保険の扶養には年収150万円未満という別の基準があります。
年収136万円を超えても親の控除がすぐになくなるわけではなく、159万円以下なら所得税の控除額63万円が維持される点は、アルバイト収入を考えるうえで押さえておきたいポイントです。一方、社会保険では150万円未満という基準があるため、親の税金だけを見て働く時間を増やすと、想定外の保険料負担が発生する可能性があります。
また、大学生本人の所得税、勤労学生控除、住民税も、それぞれ独立した制度です。親の扶養に入れるかどうか、本人に税金がかかるかどうか、健康保険の扶養を継続できるかどうかを、ひとつの年収の数字だけで判断することはできません。
アルバイト収入が増える予定なら、年間の給与見込みを早めに集計し、親の勤務先や健康保険の保険者、必要に応じて税務署や自治体に確認しましょう。2026年の制度改正を正しく理解し、親の税負担、本人の手取り、社会保険料、学業との両立を合わせて考えることが、納得できる働き方につながります。 (出典: 大学生 扶養 控除(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
