子なし夫婦の老後は悲惨?2026年の生活費・2000万円問題と備えを徹底解説
子どものいない夫婦にとって、老後の生活は楽しみであると同時に、お金、介護、入院時の身元保証、相続など、考えておきたい課題がいくつもあります。「子なし夫婦の老後は悲惨」「いざというときに頼れる人がいない」といった言葉を目にして、漠然とした不安を感じる人もいるでしょう。
しかし、子どもがいないこと自体が、老後の不幸を意味するわけではありません。2026年に確認できる総務省統計局の2025年家計調査では、65歳以上の夫婦のみの無職世帯の消費支出は月平均26万3979円、可処分所得は22万1544円でした。老後資金の必要額は、年金、住居費、健康状態、介護の希望によって大きく変わります。大切なのは、平均的な数字をそのまま自分たちに当てはめず、夫婦それぞれが一人になった後まで見据えて準備することです。
📌 【この記事の重要ポイントまとめ】
- 老後が悲惨とは限らない:子どもの有無ではなく、経済的な備え、支援者とのつながり、夫婦の意思共有が老後の安心を左右する。
- 老後資金は一律2000万円ではない:2025年の家計調査では、高齢夫婦の平均的な家計不足は月約4万2400円。個別の年金額と住居費から必要額を計算したい。
- お金以外の準備も欠かせない:介護、身元保証、任意後見、遺言書、死後事務委任契約を元気なうちに検討することが、将来の混乱を減らす。
【結論】子なし夫婦の老後は悲惨なのか?不安の正体と実態
「子なし夫婦の老後は悲惨」といわれる背景には、主に経済面、介護、孤独、相続、配偶者を亡くした後の生活という5つの問題があります。ただし、これらは子どものいない夫婦だけに起こる問題ではありません。子どもがいても、遠方に住んでいたり、病気や仕事などの事情があったりすれば、日常的な支援を受けられるとは限らないからです。
老後が不安視される5つの理由
1.年金だけで生活費を賄えるとは限らない
現役時代に共働きで十分な収入があった夫婦でも、退職後は給与収入が減り、公的年金が家計の中心になる場合があります。住宅ローンの残債や賃貸住宅の家賃、医療費、住宅修繕費などが重なると、想定以上に貯蓄を取り崩すことになります。
2.夫婦のどちらかが倒れると、もう一方に負担が集中する
夫婦二人で暮らしている間は、家事や通院の付き添い、役所の手続きなどを分担できます。しかし、一方が認知症や重い病気になれば、もう一方が介護と家計管理を同時に担う可能性があります。二人とも支援を必要とする状態になったとき、外部のサービスや第三者の協力が必要です。
3.配偶者を亡くした後に孤独や生活上の困難が生じる
長年連れ添ったパートナーを亡くすことは、子どもの有無にかかわらず大きな喪失です。子どもがいない場合、親族との交流が少ない夫婦では、日常的に相談できる相手や緊急時の連絡先を確保しておく必要があります。
4.入院・施設入所時の手続きで困ることがある
病院や高齢者施設によっては、緊急連絡先、費用の支払いに関する保証、退院・退所時の対応などについて確認されます。配偶者自身も高齢で対応できない場合、誰が手続きを担うのかを決めておかなければなりません。
5.相続や死後の手続きが複雑になりやすい
子どものいない夫婦では、配偶者が亡くなった際、故人の親や兄弟姉妹などが相続人になる場合があります。遺言書がなければ、残された配偶者が親族と遺産分割について話し合わなければならないケースもあります。
「子なし夫婦は悲惨」というイメージを考え直す
2024年1月17日に公開されたDINKs NAVIの記事では、DINKs歴47年の夫婦として、仮名の中松さんへのインタビューが紹介されています。記事によると、中松さんは28歳で結婚してから子どものいない共働き生活を送り、老後についても、事前に準備してきたことから充実した暮らしを送っていると語っています。
これは一組の夫婦の経験であり、すべての子なし夫婦に同じ結果が当てはまるわけではありません。それでも、子どもがいないという事実だけで老後の幸福度を判断できないことを考えるうえで、参考になる事例です。
高齢者雇用支援の株式会社うぇるねすも、2025年12月29日公開のコラム「子なし夫婦の老後は悲惨?幸せに暮らす9つのポイントとメリット・実態を解説」で、老後の不安への対策や、夫婦二人で暮らすメリットを取り上げています。
子育てに伴う支出がない分、夫婦の希望に合わせて貯蓄や趣味、旅行、住まいに資金を配分しやすいことは、子どものいない夫婦の利点になり得ます。一方、子どもがいないから必ず貯蓄が多いとも限りません。重要なのは、家族構成を理由に悲観することではなく、自分たちの生活条件を具体的に把握することです。
【生活費と老後資金】2000万円問題を2025年の統計で読み直す
子なし夫婦の老後資金はいくら必要なのでしょうか。最初に確認したいのが、総務省統計局「家計調査報告(家計収支編)2025年平均結果の概要」です。
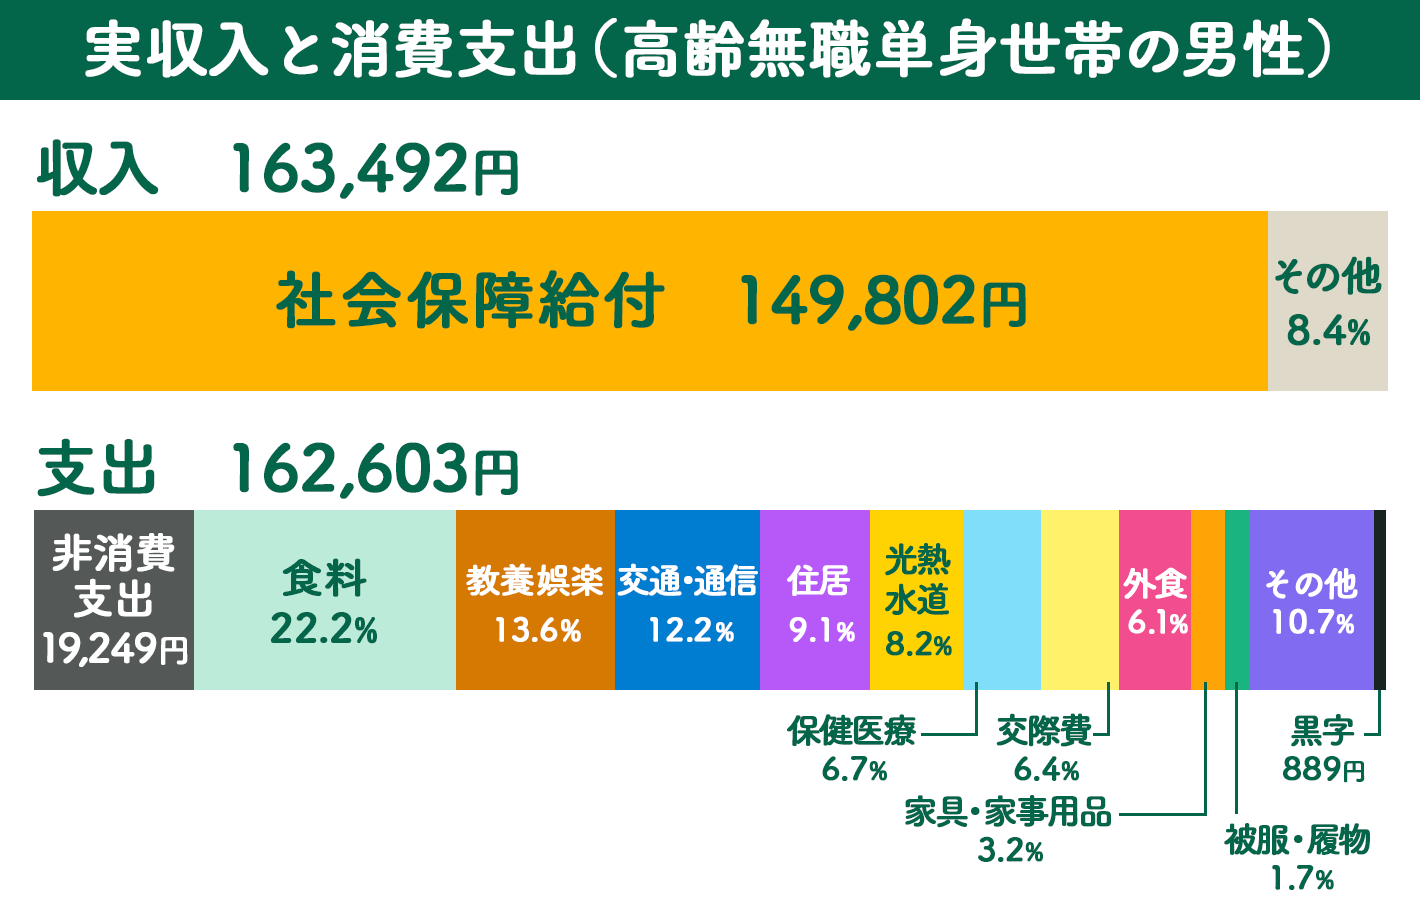
同調査によると、65歳以上の夫婦のみの無職世帯では、1か月当たりの実収入が25万4395円、税金や社会保険料などを差し引いた可処分所得が22万1544円、消費支出が26万3979円でした。可処分所得から消費支出を差し引くと、月4万2434円の不足になります。
ただし、この統計は子どものいない夫婦だけを集計したものではありません。65歳以上の夫婦のみの無職世帯の平均値であり、年金の受給額、持ち家か賃貸か、生活水準、医療・介護の状況などによって、実際の家計は変わります。
老後2000万円問題は何を意味するのか
2019年に話題になった「老後2000万円問題」は、金融庁の金融審議会市場ワーキング・グループが公表した報告書「高齢社会における資産形成・管理」をきっかけに広く知られるようになりました。
背景にあったのは、高齢夫婦の無職世帯で毎月の家計が赤字になり、その不足分を貯蓄などの金融資産から補うという考え方です。当時の月約5万円の不足が30年間続くと仮定すれば、単純計算で約1800万円になります。前提とする不足額や期間によっては、2000万円程度の資金が必要という試算になります。
しかし、2000万円はすべての高齢夫婦に共通する最低必要額でも、政府が一律に保証した金額でもありません。年金の受給額、退職後の就労、住宅の保有状況、物価上昇、医療・介護費用によって必要額は変わります。
2025年の家計調査の月4万2434円という不足額をそのまま使うと、20年間では約1018万円、30年間では約1528万円です。これは毎月の平均的な不足だけを積み上げた金額であり、介護施設への入居一時金や住宅の大規模修繕などを含む総額ではありません。
自分たちの老後資金を計算する方法
老後資金を考えるときは、次の順序で計算すると具体的になります。
- 年金収入を確認する:夫婦それぞれの年金見込額を確認し、手取りベースで月額を把握する。
- 退職後の生活費を見積もる:食費、光熱費、通信費、保険料、交通費、趣味、住宅費を洗い出す。
- 毎月の不足額を計算する:生活費から年金などの収入を差し引く。
- 不足額を老後期間に掛ける:20年、25年、30年など複数の期間で試算する。
- 臨時支出を別枠で用意する:介護、医療、住宅修繕、引っ越し、葬儀などの費用を加える。
例えば、毎月の不足額が5万円で、65歳から95歳までの30年間にわたって同じ水準が続くと仮定した場合、不足額は合計1800万円です。実際には年金額や支出、物価が変化するため、毎年見直す必要があります。
老後資金は、単に貯蓄残高だけで判断するものではありません。持ち家があっても修繕費が必要ですし、賃貸住宅なら家賃を長期間支払うことになります。金融資産、不動産、年金、保険、今後の収入をまとめて考えることが大切です。
【介護・住まい】共倒れを防ぐ介護費用と施設選び
子なし夫婦の老後対策では、介護を誰が担うかという問題を避けて通れません。夫婦のどちらかが要介護状態になった場合、もう一方が介護を続けるのか、在宅サービスを組み合わせるのか、施設への入居を検討するのかによって、必要な資金も変わります。
介護費用は平均でいくらかかるのか
公益財団法人生命保険文化センターの「生命保険に関する全国実態調査(2024年度)」では、過去3年間に介護を経験した人が回答した介護費用について、一時的な費用は平均47万2000円、月々の費用は平均9万円でした。介護期間は平均55か月、つまり約4年7か月です。
この平均値を単純に組み合わせると、1人の介護について約542万円という計算になります。ただし、これは一時費用と月額費用の平均を用いた参考計算であり、すべての人がこの金額を必要とするわけではありません。調査では、介護を行う場所によって月額費用にも差があり、在宅は平均5万3000円、施設は平均13万8000円でした。
公的介護保険を利用できる場合でも、自己負担分や施設の居住費・食費、日用品、保険対象外のサービスなどは別途必要になることがあります。介護保険で何がカバーされるかを確認し、本人の希望と家計の両面から準備しておきましょう。
高齢者施設の種類と20年間の費用比較
施設を選ぶ際は、月額利用料だけでなく、入居一時金、介護サービスの自己負担、医療費、日用品費、将来の値上がりも考慮する必要があります。次の表は、介護施設情報サイト「みんなの介護」が公表する種類別の月額利用料の目安をもとに、20年間の単純合計を算出したものです。
| 施設の種類 | 月額費用の目安 | 20年間の単純合計 | 主な特徴・注意点 |
|---|---|---|---|
| 特別養護老人ホーム(特養) | 10万〜14万4000円 | 2400万〜3456万円 | 公的施設。原則として要介護3以上が入所対象で、待機期間や個別の負担額に注意。 |
| 住宅型有料老人ホーム | 8万8000〜19万1000円 | 2112万〜4584万円 | 生活支援を受けながら暮らす住まい。介護サービスは別途契約する場合がある。 |
| サービス付き高齢者向け住宅(サ高住) | 11万1000〜20万円 | 2664万〜4800万円 | 安否確認や生活相談が基本。介護・医療サービスの内容は住宅ごとに異なる。 |
| 介護付き有料老人ホーム | 14万5000〜29万8000円 | 3480万〜7152万円 | 介護サービスを受けやすい一方、入居一時金や追加サービスの費用確認が必要。 |
| 認知症対応型グループホーム | 8万3000〜13万8000円 | 1992万〜3312万円 | 認知症のある人を対象とした共同生活の場。入居条件や地域要件がある。 |
注意:20年間の金額は、月額費用に240か月を掛けた1人分の参考値です。入居一時金、医療費、介護保険の自己負担、日用品費、引っ越し費用、物価上昇などは含みません。施設によって料金に含まれる項目も異なるため、実際の見積もりとは一致しない場合があります。
厚生労働省が公表する高齢者向け住まいの資料でも、施設の種類やサービス内容によって費用に幅があることが示されています。特養などの公的施設は比較的費用を抑えやすい一方、入居条件があります。民間施設は選択肢が広い反面、立地、居室、介護体制、入居金の有無などによって総額が大きく変わります。
夫婦のどちらかが先に介護を必要としたら
介護計画は、介護される側だけでなく、介護する側の健康も含めて考える必要があります。例えば、夫が妻の介護を続けている場合、夫自身が入院すると、妻の生活を支える人がいなくなる可能性があります。
そのため、地域包括支援センターの相談先、ケアマネジャー、訪問介護、デイサービス、ショートステイなどを早い段階で把握しておくことが重要です。夫婦二人で抱え込まず、外部サービスを使う条件や費用の上限を話し合っておきましょう。
【身元保証・判断能力】入院・入所と任意後見の備え
子なし夫婦の老後で見落とされやすいのが、緊急時に誰が連絡を受け、手続きを進めるかという問題です。夫婦が互いに支え合えるうちは対応できても、二人とも高齢になったり、一方が認知症や重い病気になったりすると、第三者の支援が必要になることがあります。
身元保証人がいないと入院・入所できないのか
入院や施設入所の手続きでは、緊急連絡先、費用の支払い、退院・退所時の対応などについて、本人以外の連絡先や支援者を確認される場合があります。ただし、身元保証人がいないことだけで、すべての医療や介護サービスを受けられなくなるわけではありません。
厚生労働省は、介護施設の入所について、法令上、身元保証人等を求める規定はなく、保証人がいないことのみを理由にサービス提供を拒否することは正当な理由に当たらないと周知しています。実際の入院・入所では施設ごとの運用もあるため、保証人に何を求めているのか、代替手段があるのかを事前に確認しましょう。
民間の身元保証サービスを利用する場合は、緊急連絡、入院・入所時の支援、費用保証、退院後の支援など、契約に含まれる業務を確認することが欠かせません。料金だけでなく、預託金の管理、契約解除時の返金、事業者が事業を継続できなくなった場合の対応も比較してください。
任意後見制度は何をしてくれるのか
任意後見制度は、本人の判断能力が十分にあるうちに、将来の財産管理や生活・療養看護に関する事務を任せる相手と契約しておく制度です。法務省の説明によると、契約は公正証書で作成し、本人の判断能力が不十分になった後、家庭裁判所が任意後見監督人を選任すると効力が生じます。
任意後見人には、契約で定めた範囲内で代理権が与えられます。例えば、預貯金の管理や介護サービスの契約など、将来必要になる手続きを想定して内容を定めます。
ただし、任意後見制度は万能ではありません。厚生労働省の成年後見制度に関する資料では、後見人等の職務に、実際の介護行為、身元保証人になること、手術などの医療行為への同意、本人の死亡後の一般的な事務は含まれないと整理されています。任意後見だけで、介護、身元保証、葬儀や納骨の準備まで完結するわけではありません。
判断能力が低下してからでは、自分の希望に沿って契約を結ぶことが難しくなる場合があります。夫婦それぞれについて、誰に何を任せるのか、専門家に依頼する場合の費用はいくらか、任意後見以外の契約が必要かを、元気なうちに検討しておきましょう。
【相続・死後事務】遺言書と死後事務委任契約で残る人を守る
子どものいない夫婦では、相続と死後の手続きを夫婦それぞれが考えておくことが重要です。特に、自分が亡くなった後、配偶者がどのように財産を相続し、誰に葬儀や納骨、行政手続きなどを任せるのかを整理しておくと、残された人の負担を減らせます。
子どもがいない夫婦の相続人は配偶者だけとは限らない
民法では、配偶者は常に相続人になりますが、子どもがいない場合、故人の親などの直系尊属や兄弟姉妹が相続人になることがあります。相続する割合は、誰が相続人になるかによって異なります。
- 配偶者と故人の親などが相続人の場合:配偶者が3分の2、直系尊属が3分の1。
- 配偶者と故人の兄弟姉妹が相続人の場合:配偶者が4分の3、兄弟姉妹が4分の1。
- 配偶者以外に相続人となる親族がいない場合:配偶者が単独で相続する。
例えば、夫が亡くなり、夫の親が存命で子どもがいない場合、妻が自動的に全財産を相続するとは限りません。故人の親がすでに亡くなっていても、兄弟姉妹が相続人になる場合があります。
遺言書は夫婦それぞれが準備する
残された配偶者に財産を多く残したい場合は、遺言書の作成を検討しましょう。遺言書には自筆証書遺言や公正証書遺言などがあり、それぞれ作成方法や保管方法が異なります。
法務省の自筆証書遺言書保管制度を利用すれば、作成した遺言書を法務局で保管してもらえます。法務局は形式面の確認を行いますが、遺言内容の有効性を保証する制度ではないため、内容や相続関係に不安がある場合は専門家への相談も検討してください。
また、夫婦のどちらかが先に亡くなった後、残された配偶者がさらに亡くなることも想定する必要があります。財産を誰に引き継ぐのか、親族、友人、支援団体などに遺贈したい希望があるかを、夫婦それぞれの意思として整理しておきましょう。
死後事務委任契約で葬儀・納骨・各種手続きを準備する
死後事務委任契約は、自分が亡くなった後の葬儀、納骨、行政手続き、公共料金の解約、住居の整理などについて、生前に第三者へ依頼しておく契約です。子どもがいない夫婦や、親族に負担をかけたくない人にとって、選択肢の一つになります。
ただし、死後事務委任契約と遺言書は役割が異なります。遺言書は財産の承継などを定めるものであり、死後事務委任契約は死後に必要な事務を誰に依頼するかを定めるものです。両者を組み合わせる場合も、それぞれの契約内容を明確にする必要があります。
終活協議会が2025年10月21日に公開し、2026年1月28日に更新した「子なし夫婦の老後リスクとは?必要な備えを徹底解説」でも、老後資金、介護、身元保証、任意後見、相続、死後事務委任が取り上げられています。こうした終活支援サービスを検討する際は、説明内容だけでなく、契約範囲、料金、解約条件、預託金の管理方法を確認し、必要に応じて複数の事業者を比較しましょう。

【2026年の実践策】子なし夫婦が老後に後悔しないための準備リスト
老後への備えは、退職直前や病気になってから一度に進めるより、夫婦が元気なうちに少しずつ整える方が、選択肢を確保しやすくなります。ここでは、具体的な行動を6つに整理します。
1.夫婦それぞれの年金と資産を把握する
年金見込額、預貯金、保険、不動産、住宅ローン、その他の負債を一覧にします。夫婦の資産を合算するだけでなく、それぞれが単独で生活することになった場合の収入と支出も確認してください。
2.老後の住まいを早めに話し合う
現在の住宅に住み続けるのか、利便性の高い地域へ移るのか、将来は高齢者住宅や介護施設を利用するのかを検討します。住宅のバリアフリー化や修繕費も含めて、住まいにかかる費用を見積もりましょう。
3.緊急時に頼れる人やサービスを確保する
親族、友人、地域包括支援センター、医療・介護の相談窓口など、いざというときに連絡できる相手を整理します。身元保証サービスなどを利用する場合は、サービス内容と費用を比較し、契約書を保管する場所も夫婦で共有しておきましょう。
4.任意後見と財産管理の方針を決める
判断能力が低下した場合、誰に財産管理や生活上の契約を任せたいのかを話し合います。任意後見制度を利用する場合は、契約内容、公正証書の作成、任意後見監督人の役割、費用を確認してください。
5.遺言書と死後の希望を文書にする
遺言書で財産の承継先を定め、葬儀や納骨、住居の整理、デジタルサービスの解約などの希望も整理します。エンディングノートは希望や連絡先を共有するのに役立ちますが、それ自体が遺言書の代わりになるわけではありません。
6.夫婦以外の人とのつながりを育てる
趣味の集まり、地域活動、ボランティア、友人との定期的な交流など、夫婦以外にも相談できる相手をつくっておきましょう。配偶者を亡くした後の生活を考えるうえでも、社会との接点を保つことは重要です。
こうした準備を一度に完了させる必要はありません。まずは家計の確認から始め、次に介護、住まい、法的な手続きという順に取り組む方法でも十分です。夫婦の意見が異なる場合は、どちらか一方の希望を押し通すのではなく、優先順位と費用の上限を一緒に決めることが大切です。
【子なし夫婦老後】に関するよくある質問(FAQ)
Q1:子なし夫婦の老後は本当に悲惨なのでしょうか? A1:子どもがいないことだけで、老後が悲惨になるわけではありません。老後資金、介護体制、身元保証、社会的なつながりを整えておけば、夫婦の希望に合った生活を続けやすくなります。一方で、配偶者にすべてを頼る計画では、二人とも支援を必要とする場合に対応できない可能性があります。
Q2:子なし夫婦の老後資金は2000万円あれば足りますか? A2:一律には判断できません。2025年の総務省統計局の家計調査では、65歳以上の夫婦のみの無職世帯の平均的な不足額は月4万2434円でした。30年間続くと仮定した不足額は約1528万円ですが、これは介護費用や住宅修繕費などを含む総額ではありません。自分たちの年金、生活費、住居費をもとに計算することが必要です。
Q3:子どもがいない夫婦は、必ず身元保証サービスを契約すべきですか? A3:必ずしも必要とは限りません。親族や信頼できる知人、地域の支援制度などで必要な対応を確保できる場合もあります。民間サービスを利用する場合は、身元保証、緊急連絡、入院・入所支援、死後事務など、契約に含まれる業務と費用を確認しましょう。介護施設については、身元保証人がいないことだけを理由にサービス提供を拒否することは正当な理由に当たらないと厚生労働省が周知しています。
Q4:子どものいない夫婦が遺言書を作るメリットは何ですか? A4:配偶者に財産を残したい場合や、親族以外に財産を遺したい場合に、自分の意思を明確にできることです。子どもがいない場合でも、故人の親や兄弟姉妹などが相続人になることがあります。夫婦それぞれが遺言書を準備し、相続関係や内容に不安がある場合は専門家に相談するとよいでしょう。
Q5:任意後見制度を利用すれば、介護や葬儀の準備もすべて任せられますか? A5:いいえ。任意後見制度は、判断能力が低下した場合に備え、契約で定めた範囲の財産管理や生活・療養看護に関する事務を支援する制度です。実際の介護、身元保証、医療行為への同意、死亡後の一般的な事務などは別の対応が必要です。死後事務委任契約などを組み合わせるか、目的に応じて検討してください。
まとめ:子なし夫婦の老後は「お金・支援・意思共有」で備える
子なし夫婦の老後が悲惨になるかどうかは、子どもの有無だけでは決まりません。夫婦二人で過ごす時間を楽しみながら、経済的な自立と外部の支援体制を確保することが、安心して暮らすための土台になります。
2026年に老後資金を考えるうえでは、総務省統計局の2025年家計調査を参考にしつつ、老後2000万円問題を一律の目標額として受け取らないことが大切です。毎月の不足額を計算し、介護費用、住まい、医療費などを別枠で見積もり、自分たちに合った資金計画を立てましょう。
さらに、任意後見、身元保証、遺言書、死後事務委任契約などを適切に組み合わせることで、夫婦のどちらかが先に支援を必要とした場合や、亡くなった場合にも対応しやすくなります。制度や契約にはそれぞれ役割と限界があるため、必要に応じて自治体の相談窓口、司法書士、弁護士、公証人などの専門家に相談することも有効です。
老後の備えは、不安を増やすためのものではありません。自分たちが望む暮らしを長く続け、万が一のときにも自分の意思を反映させるための準備です。まずは夫婦で、年金と生活費、将来の住まい、緊急時に頼れる相手について話し合うところから始めてみてください。 (出典: 子 なし 夫婦 老後(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
