シングルマザーの生活費は月いくら?子ども別の平均と支援制度を2026年版で徹底解説
シングルマザーの生活費は、月にいくら必要なのでしょうか。子ども1人なら月17万〜20万円、子ども2人なら月20万〜25万円程度がひとつの目安です。家賃や食費、子どもの年齢、住んでいる地域によっては、月24万円を超えることもあります。特に、手取り13万円や16万円で子育てをしている家庭では、給与だけで生活費をまかなえるのか、貯金までできるのかが切実な問題になります。
厚生労働省の「全国ひとり親世帯等調査」や総務省統計局の「家計調査」を読み解く際は、ひとり親世帯の収入に関する統計と、一般世帯の消費支出を区別することが大切です。2026年の家計管理では、毎月の支出を把握するだけでなく、児童扶養手当や児童手当、医療費助成、就業支援などを組み合わせ、収入と支出の差をどう埋めるかが重要になります。
📌 【この記事の重要ポイントまとめ】
- 生活費の目安:子ども1人で月17万〜20万円、2人で月20万〜25万円、3人では月25万〜30万円前後を想定した家計シミュレーションが出発点になる。
- 手取り13万〜16万円の家計:家賃や食費を削るだけでは限界があり、児童手当や児童扶養手当、養育費などを含めた収支管理が必要になる。
- 2026年に確認したい支援:児童扶養手当、児童手当、就学援助、ひとり親家庭等医療費助成、資格取得支援など、自治体ごとの制度も含めて確認する。
【生活費の実態】シングルマザーは月いくら必要?平均20万〜24万円の見方
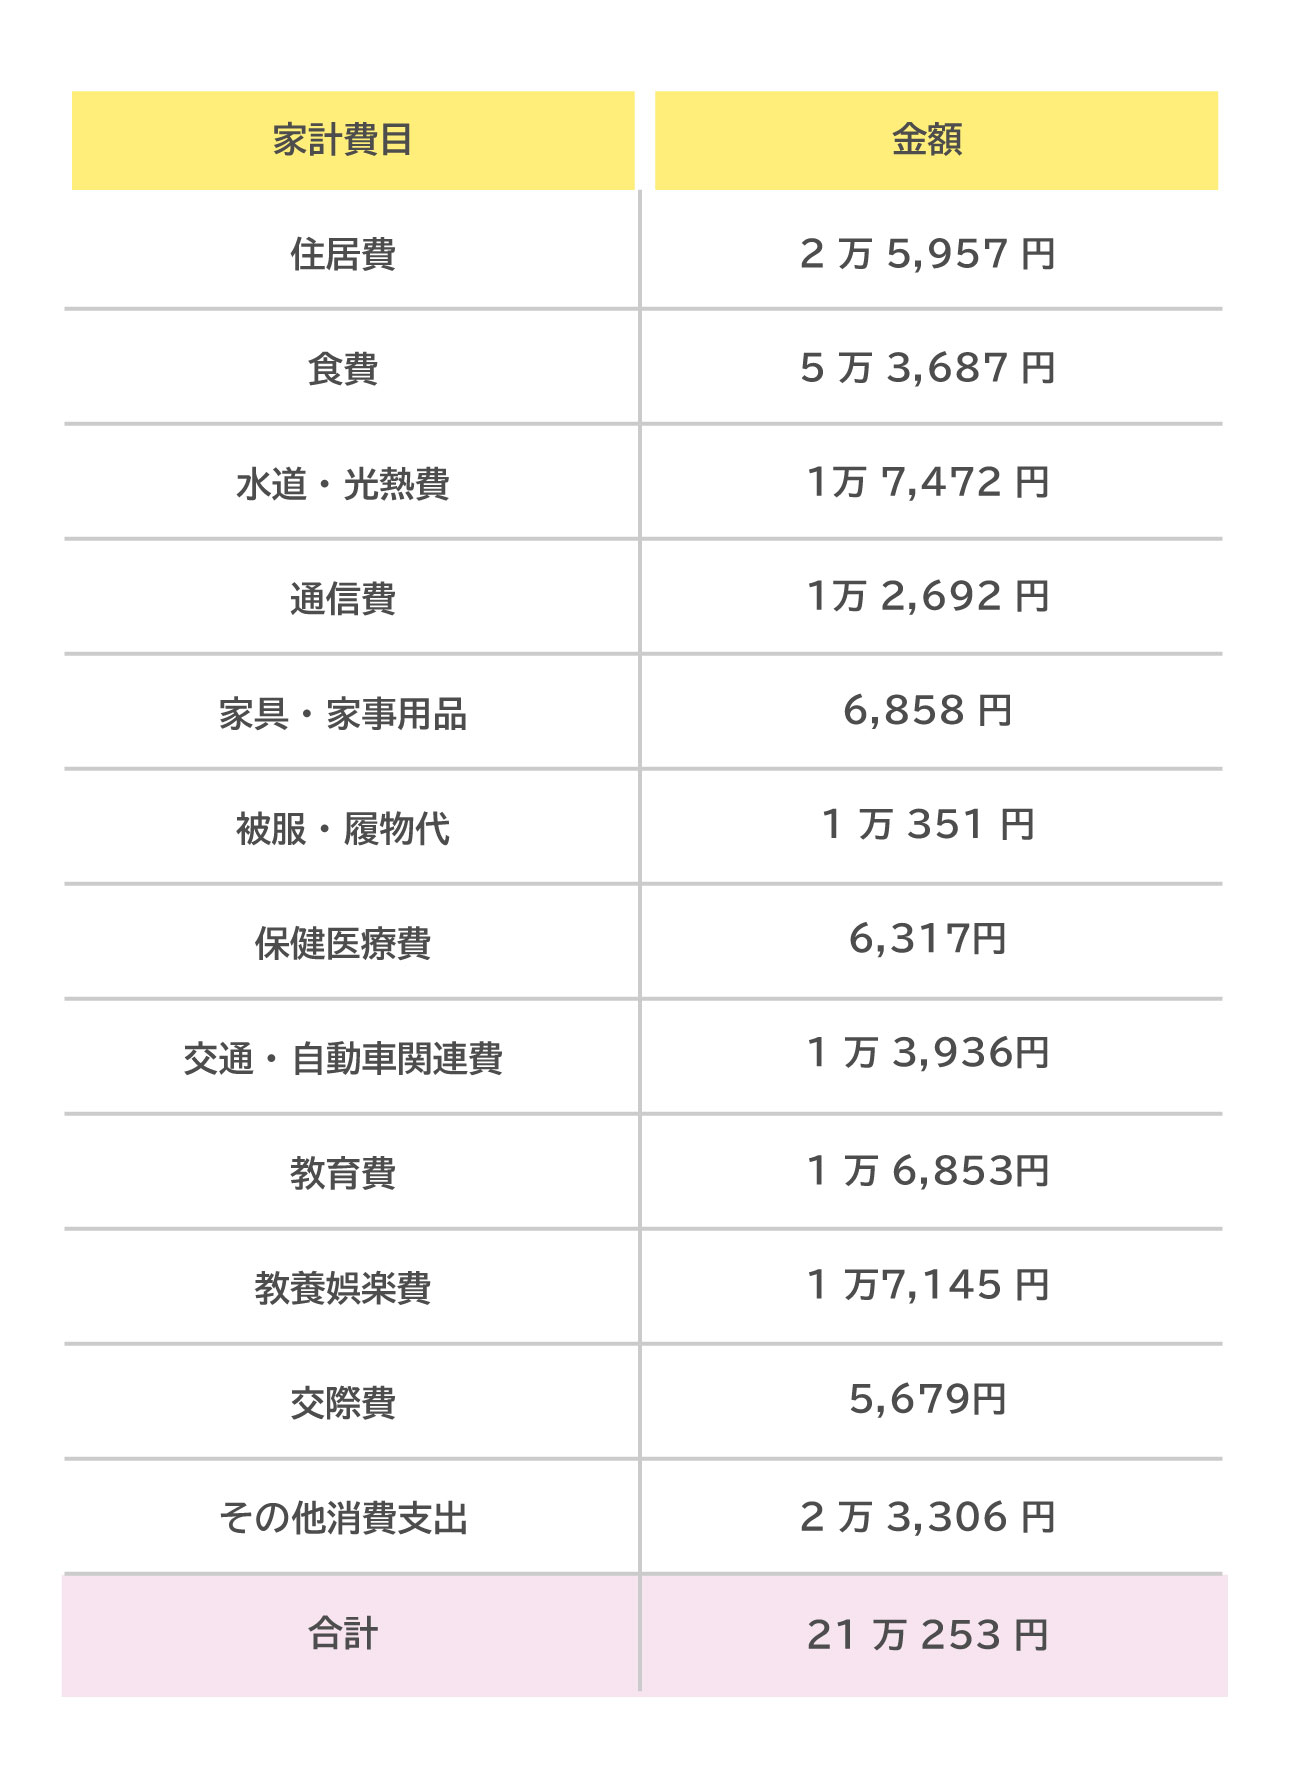
シングルマザーの生活費を考えるとき、まず目安になるのが月20万〜24万円という金額です。ただし、これはすべての母子家庭に当てはまる公式平均ではありません。家賃や子どもの人数、年齢、保育料、通勤費などを想定した家計モデルとして捉える必要があります。
例えば、実家暮らしで家賃負担がほとんどない家庭と、都市部で子どもと賃貸住宅に暮らす家庭では、同じ収入でも家計の余裕が大きく異なります。さらに、子どもが未就学児なのか、中学生や高校生なのかによっても、食費や教育費、交通費などが変わります。
生活費を左右する主な項目は、次のとおりです。
- 住居費:家賃、共益費、更新料、駐車場代など。
- 食費:食材、給食費、外食費、弁当代など。
- 光熱・通信費:電気、ガス、水道、スマートフォン、インターネットなど。
- 子ども関連費:衣服、学用品、保育、習い事、学校行事、医療費など。
- 交通・保険・その他:通勤費、保険料、日用品、冠婚葬祭、突発的な出費など。
見落としやすいのが、毎月必ず発生する支出と、年に数回発生する支出の違いです。賃貸住宅の更新料、学校の教材費、制服代、家電の買い替えなどは、毎月の家計簿に表れにくい一方、まとまった金額が必要になります。
月々の支出が収入とほぼ同じでも、こうした臨時出費に備える余裕がなければ、貯金を取り崩したり、クレジットカードの分割払いや借入れに頼ったりすることになりかねません。家計を考える際は、通常の生活費に加え、年間で発生する費用も月割りして把握することが大切です。
なお、厚生労働省の「全国ひとり親世帯等調査」は、ひとり親世帯の就業状況や収入、世帯構成などを把握するための資料です。一方、総務省統計局の「家計調査」は、世帯の消費支出などを分析する統計です。両者の対象や集計方法は異なるため、これらの統計だけから「シングルマザーの生活費は全国一律で月24万円」と断定することはできません。
【子ども1〜3人別】母子家庭の生活費を家賃・食費・光熱費からシミュレーション
母子家庭の生活費は、子どもの人数が増えるほど高くなる傾向があります。ただし、子どもが2人なら生活費が単純に2倍になるわけではありません。住居費や通信費などは共通する一方、食費、衣服、教育費、通学費などは人数や年齢に応じて増えていきます。
以下は、家賃のかかる賃貸住宅で暮らす母子家庭を想定した、月々の支出モデルです。公的統計の平均値ではなく、家計を組み立てるための試算であり、地域や住居条件によって金額は変わります。金額はすべて月額で、単位は万円です。
| 世帯モデル | 家賃 | 食費 | 光熱・通信費 | 日用品・医療・衣服 | 教育・保育費 | 交通・保険・その他 | 生活費合計 | 手取り13万円との差 | 手取り16万円との差 |
|---|---|---|---|---|---|---|---|---|---|
| 子ども1人 | 5.5 | 3.8 | 2.0 | 2.0 | 1.5 | 3.2 | 18.0 | 5.0不足 | 2.0不足 |
| 子ども2人 | 6.0 | 5.0 | 2.3 | 2.3 | 2.5 | 3.9 | 22.0 | 9.0不足 | 6.0不足 |
| 子ども3人 | 7.0 | 6.5 | 2.7 | 2.8 | 3.5 | 4.5 | 27.0 | 14.0不足 | 11.0不足 |
このシミュレーションでは、給与の手取りだけで計算すると、子ども1人でも月18万円、子ども2人では月22万円が必要です。子ども3人の家庭では、月27万円程度を想定しています。児童手当、児童扶養手当、養育費などは収入に加えていないため、実際の家計では対象となる給付や受け取れる養育費を別途計上します。
また、表の「交通・保険・その他」には、通勤費や保険料などをまとめています。借入金の返済、まとまった臨時出費、貯金を十分に確保できるとは限りません。実際の家計では、給与明細や口座の引き落とし履歴を使い、自分の支出に置き換えて計算することが必要です。
母子家庭で子ども1人の場合
子ども1人の家庭では、月17万〜20万円程度を生活費の目安として考えられます。特に大きな負担になるのが家賃です。家賃が月5万5,000円なら、生活費18万円のうち約3割を住居費が占めます。
実家暮らしや家賃の安い地域であれば、必要な生活費を抑えられる可能性があります。一方、保育園の送迎に合わせて通勤時間を短縮する必要がある場合や、病児保育を利用する場合などは、交通費や保育関連費が増えることもあります。
母子家庭で子ども2人の場合
子ども2人の家庭では、月20万〜25万円程度がひとつの目安です。食費に加えて、学用品、衣服、学校行事、医療費などが増えるため、子ども1人の家庭よりも支出の調整が難しくなります。
年齢差によっても家計は変わります。未就学児が2人いる家庭では保育関連の支出や送迎の負担が生じる一方、子どもが中学生や高校生になると、通学費、部活動、教材、スマートフォンなどの支出が増える場合があります。給食費や医療費の助成を受けられるかどうかも、家計に影響します。
母子家庭で子ども3人の場合
子ども3人の家庭では、月25万〜30万円前後を想定した家計シミュレーションが必要になる場合があります。人数に応じて食費や衣服代が増えるだけでなく、全員が成長するにつれて教育費が重なる時期もあります。
一方で、児童手当には第3子以降の増額制度があります。対象となる子どもの数や年齢などの要件を確認し、給与だけでなく給付を含めた家計全体で考えることが重要です。
どの世帯でも、住居費が低ければ家計に余裕をつくりやすくなります。ただし、家賃の安さだけで引っ越し先を選ぶと、通勤時間や交通費、保育園の利用条件によって別の負担が増えることもあります。住居費と仕事、保育環境をセットで比較することが大切です。
【手取り13万円・16万円】シングルマザーの家計は成り立つ?不足額の考え方
手取り13万円で子どもを育てる場合、給与だけで生活費をまかなうのは簡単ではありません。前述のモデルでは、子ども1人でも月5万円、子ども2人では月9万円が不足します。手取り16万円の場合でも、子ども1人で月2万円、子ども2人で月6万円の不足が生じる計算です。
ただし、この不足額は生活費モデルと給与の手取り額を比較したものです。実際には、児童手当や児童扶養手当、養育費などの受取額によって収支が変わります。逆に、借金の返済や家賃の更新料などがあれば、表よりも厳しい家計になる可能性があります。
手取り13万円で生活する場合
手取り13万円の場合、最初に確認したいのは、家賃が収入に対してどの程度の割合を占めているかです。家賃が6万円なら、給与の約46%が住居費だけでなくなります。食費や光熱費を削っても、家賃が高いままでは家計改善に限界があります。
この場合、家賃の低い住宅への住み替え、公営住宅への入居相談、自治体の家賃関連支援、児童扶養手当の受給資格の確認など、固定費と公的支援の両面から見直すことが有効です。勤務先で利用できる通勤手当や福利厚生、勤務時間の調整なども確認する価値があります。
食費を極端に減らしたり、必要な受診や子どもの学用品を後回しにしたりする方法は、長期的な解決策になりません。まずは住居費、通信費、保険料など、生活の安全を損なわずに見直せる固定費を洗い出しましょう。
手取り16万円で生活する場合
手取り16万円の家庭では、家賃や子どもの人数によって生活の余裕が大きく変わります。実家暮らしで住居費を抑えられる場合と、子どもと2人で賃貸住宅に暮らす場合では、同じ手取りでも家計の構造が異なります。
「ゆなブログ」には、手取り16万円で実家暮らしをしていた時期から、娘との2人暮らしに至るまでの生活費を紹介する記事があります。こうした個人の家計例は、実際の支出項目を考える参考になりますが、家賃や地域、保育環境などが違えば同じ金額で生活できるとは限りません。
手取り16万円で子ども1人と暮らす場合は、生活費18万円というモデルなら、給与だけでは月2万円の不足です。手当や養育費を受け取れる場合は、その分を加えて収支を計算します。ただし、給付金は支給時期が給与と異なる場合があるため、受給総額だけでなく、毎月の支払いに間に合う資金があるかも確認しましょう。
手取りと生活費の差をどう埋めるか
家計の不足額がわかったら、次の順番で確認するのがおすすめです。
- 家賃、通信費、保険料などの固定費を整理する。
- 児童扶養手当や児童手当、医療費助成など、利用できる制度を確認する。
- 養育費の取り決めや受け取り状況を確認する。
- 勤務先の手当、就業支援、資格取得支援など、収入を安定させる方法を探す。
- それでも不足する場合は、自治体の生活困窮者自立相談窓口などに相談する。
大切なのは、すべての不足を節約だけで埋めようとしないことです。収入が足りない原因が低賃金や高い住居費にあるなら、支出の削減と同時に、支援制度や就業環境を見直す必要があります。
【2026年最新】母子家庭が利用できる支援制度を比較
2026年の家計管理では、児童扶養手当だけでなく、児童手当、医療費助成、教育関連の支援、資格取得支援などを組み合わせて考えることが重要です。制度によって対象者、所得要件、支給方法、申請窓口が異なります。
児童扶養手当
児童扶養手当は、ひとり親家庭などの生活の安定と自立を支える制度です。対象となる子どもの年齢や家庭の状況、所得などの条件があり、所得に応じて全部支給または一部支給となる場合があります。
受給資格があっても、申請していなければ支給につながらないことがあります。また、所得の判定方法には一定のルールがあり、給与の手取り額だけで受給の可否を判断することはできません。養育費の受取額などが所得判定に関係する場合もあるため、市区町村の担当窓口で確認してください。
児童手当
児童手当は、ひとり親家庭に限らず、子どもを養育する家庭を対象とした制度です。2024年10月の制度改正により、支給対象は高校生年代まで拡大され、所得制限が撤廃されました。第3子以降の支給額にも増額措置が設けられています。
児童扶養手当とは別の制度であり、要件を満たせば両方を受給できる場合があります。子どもの年齢や養育状況などによって取扱いが異なるため、対象となる子どもを漏れなく申請しているか確認しましょう。
ひとり親家庭等医療費助成
ひとり親家庭等医療費助成は、親や子どもの医療費負担を軽減するため、自治体が実施する制度です。対象者や所得制限、自己負担額、助成の範囲などは自治体によって異なります。
子どもの医療費助成と、ひとり親家庭向けの医療費助成が別々に設けられている地域もあります。通院や入院にかかる費用が気になる場合は、対象となる医療費や申請に必要な書類を確認してください。
就学援助・保育料関連の支援
経済的な理由で子どもの就学に必要な費用を負担することが難しい家庭には、就学援助を利用できる場合があります。対象となる費目には、学用品費や給食費などが含まれることがありますが、具体的な内容は自治体や学校段階によって異なります。
保育料や副食費などについても、子どもの年齢、施設、世帯状況によって軽減や助成の対象となる場合があります。学校や保育施設からのお知らせを確認し、自治体の教育委員会や保育担当窓口に相談すると、利用できる制度を整理しやすくなります。
資格取得・就業支援
収入を安定させたい場合は、ひとり親家庭の自立を支える就業支援も選択肢になります。代表的な制度として、自立支援教育訓練給付金や高等職業訓練促進給付金があります。
これらは、指定された教育訓練や資格取得を通じて就職や収入の向上を目指す人を支援する制度です。対象講座、資格、支給要件、給付額などには条件があるため、受講や入学を決める前に自治体へ相談することが大切です。事前相談や申請のタイミングが要件に関わる場合もあります。
制度を比較するときのポイント
- 児童扶養手当:所得などの要件を満たすひとり親家庭などが対象。受給資格と支給額を確認する。
- 児童手当:高校生年代までの子どもを養育する家庭が対象。児童扶養手当とは別に確認する。
- 医療費助成:自治体によって対象や自己負担が異なる。親と子どもの両方について確認する。
- 就学援助:学校生活に必要な費用の負担を軽減できる場合がある。教育委員会などで対象費目を確認する。
- 就業・資格取得支援:中長期的な収入向上を目指す制度。受講前に対象講座や申請条件を確認する。
- 公営住宅などの住宅支援:入居条件や募集時期、優先制度の有無を自治体に確認する。
2026年度の具体的な支給額や所得基準は、制度の改定や個別の状況によって変わる可能性があります。申請時には、自治体の最新の案内と厚生労働省などの公的情報を確認してください。
【家計の見直し】母子家庭の家賃・食費・光熱費を無理なく抑える方法
生活費が足りないときは、支出を一律に削るのではなく、家計への影響が大きい項目から順に見直すことが現実的です。特に、毎月必ず支払う固定費は、一度見直すとその後も節約効果が続きます。
家賃は金額だけでなく通勤・保育環境も比較する
家賃は生活費の中でも大きな割合を占めやすい項目です。更新時期や転居を検討する際は、家賃だけでなく、共益費、交通費、通勤時間、保育園への送迎、子どもの通学環境まで含めて比較しましょう。
家賃が1万円下がっても、交通費が増えたり、通勤時間が延びて保育サービスの追加利用が必要になったりすれば、実際の節約額は小さくなります。公営住宅や自治体の住宅関連支援も含め、無理なく働き続けられる住環境を優先することが大切です。
食費は献立の固定化と買い物の計画で調整する
食費を抑えるには、毎日の食事量や栄養を削るよりも、買い物の回数や食材の使い切り方を見直すほうが続けやすくなります。週単位で献立を考え、冷凍できる食材や保存のきく食品を活用すると、食材の廃棄や予定外の買い物を減らせます。
ただし、子どもの年齢や成長段階によって必要な食事量は変わります。食費の目標を設定するときは、家族の人数と年齢に合った予算にし、極端な食事制限につながらないようにしましょう。
光熱費・通信費は契約内容を確認する
スマートフォンの料金プラン、不要なオプション、使っていない定額サービスなどは、見直しやすい支出です。電気やガスについても、契約プランや使用量を確認し、生活に支障がない範囲で調整します。
ただし、通信費を抑えすぎて仕事の連絡や子どもの学校との連絡に支障が出ると、本末転倒です。仕事探しや行政手続きにも通信環境は必要になるため、安さだけでなく使いやすさも考えて選びましょう。
貯金は金額よりも継続できる仕組みを優先する
シングルマザーの貯金額の平均を知りたい人は少なくありませんが、調査によって対象世帯、年齢、資産の定義、集計方法が異なるため、ひとつの平均額をすべての母子家庭の基準にするのは適切ではありません。預貯金だけを対象にするのか、保険や投資などの金融資産も含めるのかによっても数字は変わります。
貯金が難しい場合は、最初から大きな金額を目指す必要はありません。まずは毎月の収支を把握し、給付金や賞与などが入ったときに、次の支払いに必要な分を確保する方法もあります。
一方、家賃や食費が払えない状況で無理に貯金を優先すると、生活がさらに苦しくなることがあります。家計が赤字なら、まず必要な生活費と支援制度を整理し、収支が安定してから貯金の目標を設定しましょう。

【生活費が足りないとき】母子家庭が優先したい相談先と対処法
生活費が不足している場合は、支払いを先延ばしにする前に、早めに相談先を確保することが重要です。家賃や公共料金、学校関係の支払いが滞りそうなときは、支払期日前に契約先や担当窓口へ相談すると、利用できる対応策を確認しやすくなります。
まずは自治体のひとり親家庭相談窓口へ
市区町村の子育て支援担当窓口や福祉事務所では、児童扶養手当、医療費助成、就学援助、就業支援などの相談ができます。制度ごとに窓口が分かれている場合もあるため、生活費が不足していることを伝え、利用できる支援をまとめて確認する方法が有効です。
相談時には、給与明細、家賃、公共料金、預貯金、子どもの年齢、養育費の受取状況などを整理しておくと、家計の状況を説明しやすくなります。必要書類は制度によって異なるため、最初からすべてそろっていなくても、まず相談して必要なものを確認しましょう。
生活困窮者向けの相談や貸付制度を確認する
収入の減少や失業などで生活の立て直しが必要な場合は、自治体の生活困窮者自立相談支援機関に相談できます。住居確保給付金など、状況や要件に応じて利用できる支援がないか確認することも選択肢です。
社会福祉協議会が扱う生活福祉資金貸付制度などもありますが、貸付制度は給付金とは異なり、原則として返済が必要です。利用を検討する場合は、対象要件、返済条件、生活再建の見通しを確認し、借入れを重ねる前に相談しましょう。
養育費や勤務条件も確認する
養育費は、子どもの生活を支えるための重要な資金です。取り決めがない場合や、決めた養育費が支払われていない場合は、自治体の相談窓口や法的な相談機関などで、取り決めや回収に関する支援を確認できます。
また、勤務先の就業規則や福利厚生を見直し、通勤手当、家族関連の制度、勤務時間の調整、資格取得に関する支援などを確認することも有効です。働く時間を増やせば必ず家計が改善するとは限らず、保育料や交通費、子どもの預け先の費用が増える場合もあるため、手取りの増加額で比較することが大切です。
食料や生活必需品の確保が難しい場合は、地域の社会福祉協議会、自治体の相談窓口、フードバンクなどに相談できることがあります。支払いが完全に滞るまで待たず、生活が苦しくなった段階で相談することが、状況の悪化を防ぐ第一歩になります。
【シングルマザーの生活費】に関するよくある質問(FAQ)
Q1:シングルマザーの生活費は月いくら必要ですか? A1:家賃のある賃貸住宅で暮らす場合、子ども1人なら月17万〜20万円、2人なら月20万〜25万円程度がひとつの目安です。子ども3人では月25万〜30万円前後を想定するケースもあります。ただし、これらは家計モデルであり、全国共通の公式平均ではありません。住んでいる地域や子どもの年齢によって必要額は変わります。
Q2:手取り13万円で子ども1人を育てることはできますか? A2:給与だけで生活費をまかなうのは厳しいケースがあります。月18万円の生活費モデルなら、給与との差は月5万円です。家賃の見直しに加え、児童扶養手当、児童手当、医療費助成、養育費などを確認し、実際に利用できる支援を含めて家計を計算する必要があります。
Q3:シングルマザーの貯金額の平均はいくらですか? A3:調査対象や資産の定義によって数字が異なるため、ひとつの平均額をすべてのシングルマザーに当てはめることはできません。貯金額だけでなく、毎月の収支、借入金、今後必要になる教育費や住居費を合わせて把握することが大切です。生活費が不足している場合は、貯金を無理に増やすよりも、まず赤字の解消と支援制度の確認を優先しましょう。
Q4:2026年に母子家庭が確認したい支援制度は何ですか? A4:児童扶養手当、児童手当、ひとり親家庭等医療費助成、就学援助、保育料関連の支援、資格取得・就業支援、公営住宅などが主な確認先です。制度ごとに所得要件や申請条件が異なり、自治体独自の支援もあります。最新の支給額や対象条件は、市区町村の担当窓口で確認してください。
まとめ:シングルマザーの生活費は支出の把握と支援制度の活用で見直す
シングルマザーの生活費は、子ども1人で月17万〜20万円、2人で月20万〜25万円程度を目安に考えられます。ただし、必要な金額は家賃、地域、子どもの年齢、教育費などによって異なり、月20万〜24万円という数字もすべての家庭に当てはまる公式平均ではありません。
手取り13万円や16万円で生活している場合、食費や日用品を削るだけでは家計の赤字を解消できないことがあります。家賃や通信費などの固定費を確認すると同時に、児童扶養手当、児童手当、医療費助成、就学援助、養育費、就業支援などを組み合わせて考えることが重要です。
厚生労働省の「全国ひとり親世帯等調査」と総務省統計局の「家計調査」は、それぞれ異なる角度から家計や世帯の状況を把握するための資料です。統計の数字だけで判断するのではなく、自分の家庭の収入と支出を整理し、利用できる支援を具体的に確認することで、必要な対策が見えやすくなります。
生活費が足りないと感じたら、ひとりで節約を続けるのではなく、自治体の相談窓口や福祉事務所などに早めに相談することも大切です。毎月の赤字を把握し、支援制度と働き方を見直しながら、無理なく続けられる家計を整えていきましょう。 (出典: シングル マザー 生活費(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
