住宅ローン地獄で後悔した人のブログを検証|返済負担と脱出策を2026年最新解説
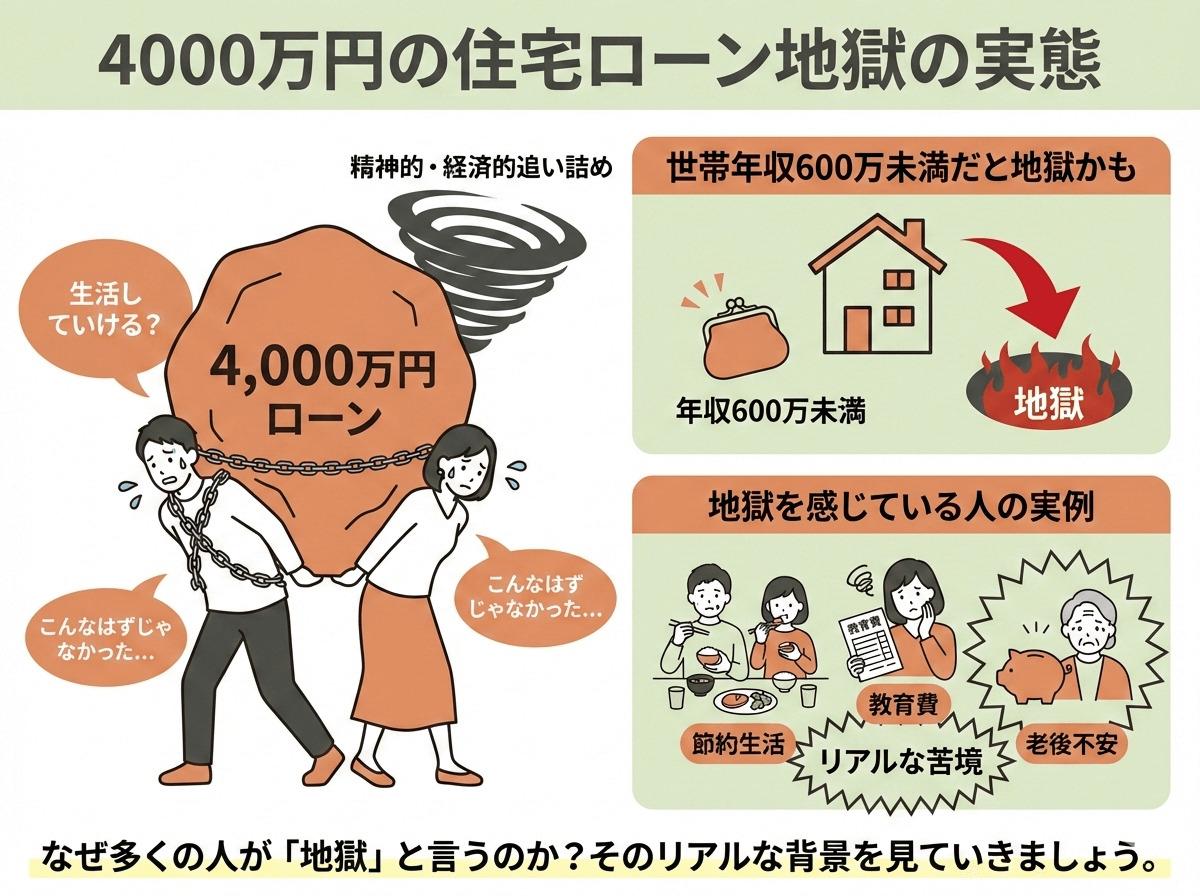
マイホームを手に入れたはずなのに、毎月の住宅ローン返済で貯金ができない。子どもの教育費や食費を削り、旅行や外食も諦める。そんな苦しい状況から「住宅ローン地獄」「家を買わなければよかった」と後悔する人の体験談が、ブログで公開されています。
2026年10月現在、住宅ローンの後悔を考えるうえで注目したいのが、収入の4割に達する返済負担、月15.8万円の返済に限界を感じた事例、そして年収が230万円減少したことをきっかけに住宅売却を選んだ事例です。三井住友トラスト・資産のミライ研究所が公表した調査でも、住宅ローン返済中の人の35.4%が何らかの後悔を抱えていると報告されています。
住宅ローン地獄で後悔した人のブログや体験談を読み解きながら、借入額と年収の関係、生活苦に陥る原因、返済滞納を避けるための対処法、売却を判断する基準まで整理します。すでに返済に苦しんでいる人にも、これから家を購入する人にも役立つ、2026年時点の判断材料を紹介します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン地獄の主な原因は、借入額の過大化、収入減少、金利変動、住宅維持費の見落としにある。
- 要点2:収入の4割を返済に充てる家計や月15.8万円の返済は、教育費・老後資金・緊急支出を圧迫する可能性が高い。
- 要点3:返済が苦しいときは、滞納する前の金融機関への相談、家計の立て直し、売却査定と残債の比較が重要になる。
【体験談を検証】住宅ローン地獄に陥った人に共通する後悔の原因
住宅ローン地獄の体験談を読むと、購入時から返済不能になることを想定していた人ばかりではありません。むしろ、購入時には返済できると考えていたものの、生活環境や収入が変化し、計画が崩れてしまったケースが目立ちます。
「みんなの住宅失敗談」が2026年10月11日に更新した「住宅ローン地獄で後悔した10名の体験談ブログ」では、複数の体験談をもとに、借入額や年収、家計が苦しくなった経緯、そこから抜け出すための行動が紹介されています。同サイトは、取材やアンケート、公開情報をもとに体験談を一部再構成していると説明しています。
こうしたブログは、住宅ローンに苦しむ人の具体的な状況を知るうえで参考になります。一方、寄稿やアンケートをもとにした事例は、全国の住宅ローン利用者全体を代表する統計とは異なります。個々の体験を自分の家計に当てはめる際は、借入額だけでなく、収入、家族構成、生活費、金利条件も確認する必要があります。
タテシラベの「yakky」さんに見る、周囲の意見と購入判断の難しさ
「タテシラベ」が2025年6月29日に公開した記事では、住宅ローンで苦労した10人の体験談の一つとして、「yakky」さんのマンション購入体験が紹介されています。
記事によると、購入の背景には義両親からの強い勧めがあり、本人は断り切れないままマンション購入に進んだといいます。希望する地域で予算に合う物件が見つからず、住まい探しが長引くなかで選択肢が限られ、購入判断を迫られた経緯も描かれています。
同記事が取り上げる大きな問題は、収入の4割に達する返済負担です。家族の希望や住環境へのこだわりが重なると、予算を引き上げる判断をしやすくなります。しかし、家族が望む家と、長期間にわたって無理なく返済できる家は、必ずしも一致しません。
この事例から得られる教訓は、購入の最終判断を家族や住宅販売担当者に委ねないことです。第三者のファイナンシャルプランナー(FP)などに家計を確認してもらい、購入後に残る生活費まで数字で検証する必要があります。
不動産とーくの5,800万円・月15.8万円の体験談
「不動産とーく」では、住宅ローンの借りすぎを後悔した体験談として、5,800万円を借り入れたケースが取り上げられています。記事のテーマは、妻の退職後に家計が厳しくなり、月15.8万円の返済を続けることに限界を感じ、住宅売却を選択した経緯です。
住宅ローンの審査時点では、共働きの収入を前提に返済できると考えていたとしても、退職や休職などで世帯収入が減れば、家計の状況は一変します。購入時の収入を前提にした計画が、そのまま将来も成立するとは限りません。
月15.8万円は、年間に換算すると189万6,000円です。仮に世帯の額面年収が500万円なら、住宅ローンの年間返済額だけで年収の約37.9%に相当します。これは説明のための試算であり、同記事の登場人物の年収を示すものではありません。
さらに、住宅ローンの返済額とは別に、固定資産税、火災保険、修繕費、マンションの管理費・修繕積立金などが発生します。毎月の引き落とし額だけを見て「払える」と判断すると、実際の住居費を過小評価することになります。
年収230万円減の大原さんが住宅売却を選んだ事例
住宅ローンの後悔を扱うブログ記事では、年収が230万円減少した大原さんの住宅売却の経緯も紹介されています。収入が大幅に減ると、それまで成立していた返済計画が維持できなくなり、住み続けるか、売却するかという判断を迫られます。
この事例で考えたいのは、収入減少を単なる一時的な問題として扱わないことです。転職、勤務先の業績悪化、病気、働き方の変更など、収入が減る理由はさまざまです。原因によっては、以前の収入水準に戻るまで長い時間がかかる可能性もあります。
返済が厳しくなったとき、売却は失敗の証明ではありません。家を維持することで生活費や将来の貯蓄が失われ続けるなら、住宅を手放すことによって家計を再建できる場合もあります。大切なのは、返済を続ける場合と売却する場合の双方について、現実的な収支を比較することです。

【収入の4割・月15.8万円】返済負担が生活苦に変わる境界線
住宅ローン地獄を判断する際は、借入額の大きさだけでなく、収入に占める返済額の割合を見る必要があります。この指標は「返済負担率」と呼ばれ、一般に年間返済額を年収で割って計算します。
金融機関の審査で用いられる返済負担率と、実際の生活に余裕があるかどうかは別の問題です。審査上の年収は額面で計算されることが多い一方、日常生活で使えるお金は税金や社会保険料を差し引いた手取り収入です。額面年収の3割を返済に充てる家計でも、手取り収入に対する比率はさらに高くなります。
返済負担率20%と30%では、家計の余裕に差が出る
三井住友トラスト・資産のミライ研究所が2026年に公表した調査では、住宅ローンの返済負担率が高くなるほど、借入額などに対する後悔や返済の負担感が強まる傾向が示されています。
同研究所のレポートでは、返済負担率が20%の人と30%の人を比較すると、住宅ローンについて何らかの後悔がある人の割合は、それぞれ38.5%、46.4%でした。また、「かなり負担を感じる」と回答した割合も、20%では6.8%だったのに対し、30%では13.9%となっています。
この数字は、返済負担率が30%なら必ず生活が破綻するという意味ではありません。収入の額、子どもの人数、住居費以外の支出、貯蓄額によって家計の余裕は変わります。ただし、返済負担率が上がるほど、想定外の支出を吸収する余力が小さくなりやすいことは押さえておきたい点です。
月15.8万円の返済で見落としやすい支出
月15.8万円の住宅ローンを支払う場合、年間返済額は189万6,000円です。ここに住宅の維持費や生活費を加えると、実際に必要となる家計支出はさらに増えます。
例えば、住宅ローンの返済を優先するあまり、次のような支出が後回しになると、長期的な生活の安定性が損なわれます。
- 子どもの進学費用や習い事の費用
- 車の買い替えや通勤に必要な交通費
- 給湯器、外壁、屋根などの修繕費
- 病気や失業に備える緊急予備資金
- 老後資金や将来の介護費用
住宅ローンが支払えていても、貯蓄ができず、突発的な支出をカードローンなどで補う状態なら、家計はすでに危険な方向へ進んでいる可能性があります。延滞が発生してからではなく、貯蓄が途切れた段階で家計を見直すことが大切です。
【2026年最新データ】住宅ローンで後悔する人の実態と体験談の比較
住宅ローン地獄を個人の失敗談だけで判断すると、特定の極端なケースに引きずられることがあります。そこで、ブログで紹介されている体験談と、住宅ローン利用者を対象にした調査を分けて確認します。
三井住友トラスト・資産のミライ研究所の2026年公表レポートでは、住宅ローンを返済中の1,227人を対象とした調査で、35.4%が住宅ローンについて何らかの後悔を抱えていると報告されています。後悔の内容では「借入金額を少なくすればよかった」が30.1%、「頭金の割合を多くすればよかった」が24.9%、「借入期間を短くすればよかった」が16.7%と紹介されています。
これらの結果は、後悔が返済不能に陥った人だけの問題ではないことを示しています。返済を続けられていても、借入額が大きすぎた、貯蓄を十分に残せなかったと感じる人がいます。
| 情報源・事例 | 確認できる内容 | 読み取れる教訓 |
|---|---|---|
| タテシラベのyakkyさん | 周囲の勧めを受けたマンション購入と、収入の4割に達する返済負担を紹介 | 購入を急がず、第三者の視点で返済計画を確認する |
| 不動産とーくの体験談 | 5,800万円の借入、月15.8万円の返済、妻の退職後の生活苦と売却 | 共働きの収入が減る可能性を織り込んで借入額を決める |
| 大原さんの売却事例 | 年収が230万円減少したことと、住宅売却に至る経緯を紹介 | 収入減少後の家計を再計算し、早めに対応する |
| みんなの住宅失敗談 | 10名の体験談を通じて、借入額や年収、生活苦、脱出策を紹介 | 個別事例を参考にしつつ、自分の家計条件と照合する |
| 三井住友トラスト・資産のミライ研究所 | 2026年の調査で、住宅ローン返済中の人の35.4%に何らかの後悔があったと報告 | 返済可能額と借入可能額を分け、購入前に余裕を確認する |
「273人の売却アンケート」はどう読むべきか
不動産とーくでは、住宅ローンの借りすぎを後悔した273人を対象とする売却アンケートも紹介されています。住宅ローンを借りすぎた人が、実際に売却を選ぶのかを考えるうえで関心を集めるテーマです。
ただし、アンケートを読む際には、回答者がどのように集められたのか、住宅ローンに後悔している人だけが対象なのか、売却を検討した人と実際に売却した人が区別されているのかを確認する必要があります。273人という回答数だけで、全国の住宅ローン利用者の売却率を判断することはできません。
一方、住宅金融支援機構は、フラット35の利用者調査や住宅ローン利用者の実態調査を継続して公表しています。個別のブログは生活上の困難を理解する材料として、機構の調査は利用者全体の動向を理解する材料として使い分けると、住宅ローンのリスクをより立体的に把握できます。
【原因を分析】住宅ローン地獄に陥る5つの構造的な理由
住宅ローン地獄の背景には、購入時に見積もった家計と、購入後の現実とのずれがあります。返済額そのものに加え、金利、収入、教育費、住宅維持費などの条件が変わると、当初は余裕があるように見えた計画でも成立しなくなることがあります。
1.銀行が貸してくれる金額を、無理なく返せる金額だと思ってしまう
住宅ローンの審査に通ったことは、家計に余裕があることを保証するものではありません。金融機関は一定の基準で融資の可否を判断しますが、個々の家庭の食費、教育費、介護費用、将来の働き方まで把握しているわけではありません。
購入予算を決めるときは、融資可能額から逆算するのではなく、毎月必要な生活費と将来の貯蓄額を差し引いたうえで、返済に回せる金額を算出する方法が有効です。
2.共働きやボーナスを前提に、借入額を引き上げる
夫婦の収入を合算すると、購入できる物件の選択肢が広がる場合があります。しかし、出産、育児、介護、転職、退職などによって、どちらかの収入が減少する可能性はあります。
ペアローンや収入合算を利用する場合は、双方が働き続けられるケースだけでなく、一方の収入が大きく減ったケースでも返済を続けられるかを確認してください。ボーナス返済についても、賞与が減額された場合や支給されなかった場合の代替策が必要です。
3.変動金利の上昇を十分に想定していない
変動金利型の住宅ローンでは、適用金利の見直しによって利息負担が増える可能性があります。金利が低い時期の返済額だけで予算を組むと、将来の金利上昇に対応できないことがあります。
購入前には、現在の適用金利だけでなく、金利が1ポイント、2ポイント上昇した場合の返済額も試算しましょう。金利上昇時の返済額が家計を圧迫するなら、借入額を減らす、頭金を増やす、固定金利型を比較するなどの対策が考えられます。
4.税金・修繕費・管理費を計算に入れていない
住宅の購入費用は、物件価格と住宅ローンだけではありません。戸建てでは屋根や外壁などの修繕費、マンションでは管理費や修繕積立金が発生します。固定資産税や保険料なども、継続的な負担になります。
特に新築時は、設備が新しく、すぐに修理費がかからないため、維持費を少なく見積もりがちです。長期の返済計画では、購入直後だけでなく、10年後、20年後の修繕や設備更新も考慮してください。
5.住宅購入を急ぎ、客観的な比較を省略してしまう
希望する地域の物件が限られている、子どもの入学までに引っ越したい、周囲が次々に家を購入している。こうした事情が重なると、予算を超えてでも購入を急ぎたくなることがあります。
しかし、購入を急ぐほど、複数の物件や金融機関を比較する時間が短くなります。物件価格だけでなく、諸費用、金利、返済期間、将来の修繕費まで比較し、予算を超える場合には購入を見送る選択肢も残しておきましょう。
【返済が苦しい人へ】住宅ローン地獄から脱出する方法と滞納への対処法
住宅ローンの返済が苦しくなったとき、最も避けたいのは、相談を先延ばしにして滞納を重ねることです。返済が難しいと感じた段階で家計を整理し、金融機関に相談すれば、返済条件の変更や売却など、複数の選択肢を検討できる可能性があります。
ステップ1:家計の収支と住宅ローンの残高を確認する
まず、直近3〜6か月程度の収入と支出を確認し、毎月の赤字額を把握します。住宅ローンの残高、適用金利、残りの返済期間、ボーナス返済の有無も整理してください。
そのうえで、削減できる支出と削減が難しい支出を分けます。通信費や保険料などを見直しても赤字が解消しない場合は、節約だけで解決しようとせず、返済条件や住居そのものを見直す必要があります。
ステップ2:滞納する前に金融機関へ相談する
返済が難しくなりそうなときは、借入先の金融機関に早めに相談してください。収入減少の事情や家計の状況によっては、返済期間の延長、一定期間の返済額の軽減、返済方法の変更などを検討できる場合があります。ただし、変更が認められるかどうかは契約内容や審査によって異なります。
住宅金融支援機構も、返済継続が難しくなった場合は、早めに取扱金融機関などへ相談するよう案内しています。フラット35などの利用者については、返済方法の変更に関する相談窓口も設けられています。
すでに滞納している場合も、連絡を避けてはいけません。督促状などの通知を確認し、金融機関に現在の返済状況と今後の対応を相談してください。滞納が続くと、期限の利益の喪失や保証会社による代位弁済、競売などにつながる可能性があります。実際の手続きや時期は契約や状況によって異なります。
ステップ3:借り換えや追加借入れは慎重に判断する
金利や返済条件によっては、住宅ローンの借り換えが負担軽減につながる場合があります。ただし、借り換えには審査や諸費用があり、必ず返済総額が減るとは限りません。金利だけでなく、残りの返済期間や手数料も含めて比較する必要があります。
一方、生活費や住宅ローンの返済を補うためにカードローンやキャッシングを利用する方法は、慎重に考えるべきです。短期的には返済を続けられても、別の借金が増えれば家計の立て直しが難しくなります。赤字が続く場合は、追加借入れよりも、金融機関への相談や住宅売却を含めた根本的な対策を優先してください。
【売却すべきか】住宅ローンが苦しいときの判断基準と費用
住宅ローンが苦しくなったとき、「家を売るべきか、それとも住み続けるべきか」は大きな問題です。売却すれば必ず楽になるわけではありませんが、返済を続けることで家計の赤字が拡大する場合には、有力な選択肢になります。
判断基準は、査定額と住宅ローン残高の差
最初に確認したいのは、現在の住宅がいくらで売れそうかという査定額と、住宅ローンの残高です。査定額が残高を上回るか、下回るかによって、売却後の資金計画が変わります。
- 査定額が残高を上回る場合:売却代金から住宅ローンを完済し、売却費用を差し引いた資金を住み替えなどに回せる可能性があります。
- 査定額と残高がほぼ同じ場合:仲介手数料などの諸費用を含めると、自己資金が必要になる場合があります。
- 査定額が残高を下回る場合:売却代金だけでは完済できず、不足分の資金や金融機関との調整が必要になる可能性があります。
住宅ローンが残っている家を売却する場合、通常はローンを完済し、抵当権を抹消する手続きが必要です。売却代金だけで完済できない場合は、不足分を自己資金で補えるかを確認しなければなりません。
返済が難しく、通常の方法で完済できない場合には、金融機関などの同意を得て任意売却を検討できることがあります。住宅金融支援機構は、返済継続が困難な場合の選択肢として任意売却を案内しており、競売よりも高い価格で売却できれば、残債務の縮減につながる可能性があると説明しています。
売却にはどのような費用がかかるのか
住宅を売却するときは、仲介手数料、抵当権抹消などの登記関連費用、契約書に関する費用、引っ越し費用などを考慮する必要があります。売却によって利益が生じた場合には、条件に応じて譲渡所得税などが発生することもあります。
実際の費用は売却価格、物件の種類、契約条件などによって変わります。査定額だけで売却後の資金を判断せず、売却費用と住宅ローンの完済に必要な金額を差し引いた手取り額を計算してください。
任意売却の場合は、金融機関などの同意や手続きが必要となり、売却後に残債務が残る可能性もあります。任意売却をすれば住宅ローンが自動的に免除されるわけではありません。残った債務をどう返済するのかも含めて、事前に確認することが重要です。
売却を急ぐ前に確認したい6つのこと
住宅ローンの返済が苦しくなったときは、次の6項目を確認してから判断しましょう。
- 現在の住宅ローン残高と毎月の返済額
- 複数の不動産会社による査定額と売却の見通し
- 仲介手数料や登記費用などの売却諸費用
- 売却後に残る住宅ローンの有無と返済方法
- 賃貸住宅への住み替え費用と今後の家賃
- 返済を続けた場合と売却した場合の家計の比較
家を売却した後は住宅ローンがなくなる可能性がある一方、賃貸住宅の家賃や引っ越し費用が新たに発生します。現在の住居費だけでなく、売却後の生活費まで含めて比較することが、後悔の少ない判断につながります。
【購入前に必読】住宅ローン地獄を防ぐためのチェックポイント
これから住宅を購入する人にとって、住宅ローン地獄を防ぐ最も効果的な方法は、金融機関から借りられる金額ではなく、長期間にわたって返済できる金額を基準に予算を決めることです。
購入前には、現在の収入だけでなく、収入が減った場合、金利が上がった場合、教育費や修繕費が増えた場合の家計も試算してください。余裕のある返済計画は、住宅購入後の生活の選択肢を守ることにもつながります。
購入前に確認したい7項目
- 住宅ローンの年間返済額が額面年収と手取り収入のそれぞれに占める割合
- 金利上昇によって返済額が増えた場合の家計への影響
- 共働きの一方が退職・休職した場合の返済能力
- 固定資産税、管理費、修繕積立金、修繕費などを含む実質的な住居費
- 教育費や老後資金を確保したうえで貯蓄を続けられるか
- 頭金や諸費用を支払った後も、緊急予備資金を確保できるか
- 将来売却する場合の立地条件、需要、残債との関係
返済負担率の目安として20〜25%程度を参考にする考え方はありますが、これはすべての家庭に適用できる絶対的な基準ではありません。年収が高くても支出が多ければ負担は重くなりますし、年収が比較的低くても生活費を抑え、十分な貯蓄を確保できていれば、家計に余裕がある場合もあります。
大切なのは、数字を一つだけ見て安心しないことです。住宅ローンの返済負担率、手取り収入、生活費、将来の支出、貯蓄の残高をまとめて確認し、複数の条件で返済計画を試算してください。
また、住宅購入を急がせる周囲の意見に流されず、予算に合う物件が見つからない場合は、地域や広さ、購入時期を見直すことも選択肢です。購入を先送りすることは失敗ではありません。返済に追われずに暮らせる住まいを選ぶための判断です。
【住宅ローン地獄後悔ブログ】に関するよくある質問(FAQ)
Q1:住宅ローン地獄に陥る人に共通する特徴は何ですか?
A1:借入額を大きくしすぎる、共働きやボーナス収入を前提に返済計画を組む、金利上昇や住宅維持費を十分に考慮しないといった傾向が見られます。ただし、借入額だけで決まるわけではなく、収入の安定性や家計の支出構造によっても負担は変わります。
Q2:住宅ローンの返済負担率が収入の4割でも返済できますか?
A2:収入の4割を返済に充てていても返済を継続できる家庭はあり得ますが、生活費や教育費、修繕費に回せる資金が少なくなりやすく、一般的には慎重な判断が必要です。額面年収の4割なのか、手取り収入の4割なのかでも負担感は大きく異なります。貯蓄ができない状態なら、借入額や返済条件の見直しを検討してください。
Q3:住宅ローンが払えなくなったら、すぐに家を売るべきですか?
A3:すぐに売却する必要があるとは限りません。まず金融機関に相談し、返済条件の変更が可能かを確認します。そのうえで、住宅ローン残高と売却査定額、売却費用、住み替え後の家賃を比較してください。売却代金で完済できない場合は、自己資金や金融機関との調整が必要になる可能性があります。
まとめ:住宅ローン地獄を防ぐには、借りられる額より返せる額を優先する
住宅ローン地獄で後悔した人のブログには、収入の4割に達する返済、月15.8万円の住宅ローン、共働き世帯の収入減少、年収230万円減少後の住宅売却など、購入時の計画と生活の現実が食い違った事例が紹介されています。
2026年に公表された住宅ローン利用者の調査でも、返済中の人の35.4%が何らかの後悔を抱えていたと報告されています。借入額を少なくすればよかったという後悔が上位に挙がっている点は、購入前の予算設定が長期の家計に大きく影響することを示しています。
【プロの結論】住宅ローンの成功は、審査に通ることでも、希望どおりの家を購入することでもありません。住宅を購入した後も、生活費を払い、必要な貯蓄を続け、家族の将来に備えられることです。
すでに返済が苦しい人は、滞納するまで一人で抱え込まず、金融機関への相談、家計の見直し、売却査定など、現実的な選択肢を早めに確認してください。これから購入する人は、金利上昇や収入減少を想定し、余裕を持った返済計画を立てることが大切です。
家は本来、安心して暮らすための場所です。住宅ローンのために生活のすべてを犠牲にしないよう、購入前も購入後も、家計に合った選択を積み重ねていきましょう。 (出典: 住宅 ローン 地獄 後悔 ブログ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
